美圖的客人沒被 AI 搶走,多收的 100 元只留 54 元毛利
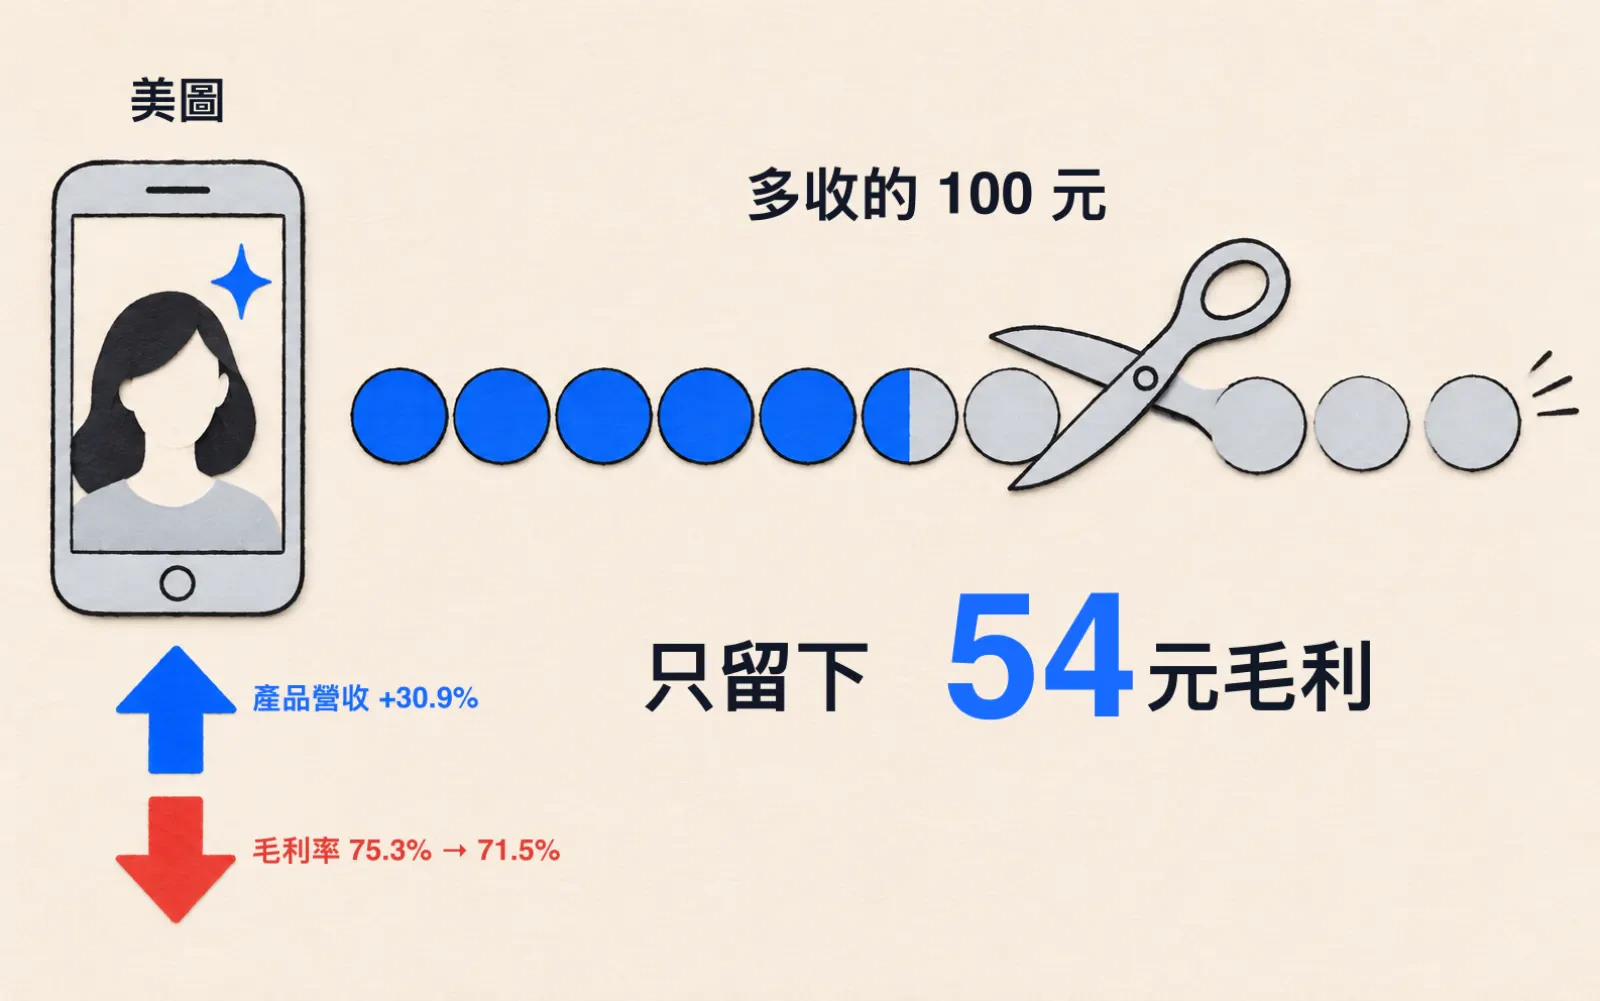
營收多三成,毛利率少 3.8 個百分點
TIMELINE · 時間線
美圖與阿里巴巴旗下公司簽 2.5 億美元可轉債(年息 1%、換股價 6.00 港元);同一份公告承諾 36 個月內向阿里買 5.6 億人民幣雲服務
Nano Banana 在中國社群平台爆紅,美圖股價跌約 14%、恆生指數同日漲 2%;摩根士丹利 9 月 2 日報告稱擔心過頭、美圖已接入 Nano Banana(老虎證券轉述)
2025 全年業績:毛利率 76.0%→73.6%,原因廣告占比下降排第一、算力與 API 成本排第二;第三方 API 為營業成本總額的中個位數百分比
轉折點:2026 中期業績,產品營收 +30.9%、毛利率 75.3%→71.5%;第一個原因改成早期 AI 生產力 App 每單位營收的 API 成本較高
第三季業務更新:付費用戶 1,983 萬、單季淨增 139 萬;生產力線 239 萬;AI 生產力 ARR 6.55 億人民幣
美圖的股價在一個週一跌了約 14%,同一天恆生指數漲了 2%。那天是 2025 年 9 月 1 日,Google 的圖像模型 Nano Banana 剛在中國的社群平台上爆紅。
市場擔心的事很直接:通用模型越來越強,會不會把修圖 App 的生意吃掉。隔天摩根士丹利出報告,說這種擔心過頭了。報告還提到,美圖已經把 Nano Banana 接進自己的產品。
美圖是做美圖秀秀和美顏相機的公司,2008 年創立,2016 年在香港上市。一年後它交出半年報,市場擔心的那件事沒有發生。帳上動的是另一個地方。
一年後付費的人更多了
2026 年上半年,美圖的影像與設計產品營收是 17.69 億人民幣,比去年同期多 30.9%。付費用戶到 6 月是 1,844 萬。
美顏、修圖這些老產品,公司歸在「休閒」那一類。這一類的營收長了 32.3%,是公司自己給的增速。
Chegg 遇到 ChatGPT 的時候,新客戶先不來了。美圖這一年沒有發生這件事。董事長吳欣鴻在中報致辭裡寫,通用模型上半年又進步了一大截,美圖的業務是跟著長,沒有被取代。
毛利率少了 3.8 個百分點
同一份中報裡,毛利率從 75.3% 掉到 71.5%。
公司列了兩個原因。排第一的是新的 AI 生產力 App 長得比老產品快,而這些早期產品「目前每單位營收的 API 成本相對較高」。排第二的是廣告:廣告的毛利率高,占營收的比重變小了。
第三方 API 成本,就是美圖呼叫別家模型要付的錢。
我拿兩期的數字相減:上半年營收多了約 4 億人民幣,毛利只多了 2.165 億。 也就是多收的每 100 元,留下 54 元毛利,這是我自算的。去年同期,每 100 元營收留下的毛利是 75 元。
54 元是混在一起的數字。廣告占比變小、付給應用商店的分成跟著營收長,都算在裡面。它不是 AI 產品的毛利率,那個數字公司沒有給。
自己不訓練大模型的那個決定
美圖很早就決定不跟人比通用模型。公司說,2024 年大致完成自家模型 MiracleVision 的基礎訓練,之後不再大額投入。2025 年的中報寫,這個策略可以避開開發基礎模型的「龐大成本」。
它自己只練很窄的東西。吳欣鴻在致辭裡列的是打光、妝容、頭髮、人像細節。他的理由是,封閉的 API「吸收不了我們用戶的視覺偏好」。
公司強調外購的比例很低。中報寫,上半年超過 96% 的輸出來自「自研模型層」,這個詞公司沒有定義。第三方 API 成本是影像與設計產品營收的「中個位數百分比」,沒有給金額。
三月說影響不大,八月排到第一個
3 月的全年業績公告裡,毛利率下滑的原因也是兩個。那時候廣告排第一,算力與 API 排第二。
同一天的法說會上,財務長回應了分析師對 API 的疑慮。照口譯稿,他說第三方 API 對毛利率影響不大。他還說:「整體來說,今年毛利率會保持穩定,大約在 70% 以上。」
五個月後,兩個原因的順序反了過來。他那句 70% 以上,到上半年的 71.5% 都還成立。
還有一筆採購是先簽好的。 2025 年 5 月,美圖向阿里巴巴旗下公司發行 2.5 億美元可轉債。同一份公告承諾,36 個月內向阿里買 5.6 億人民幣的雲服務。這筆採購跟原本的雲端帳單重疊多少,文件沒寫。
財務長說,毛利率只是中間指標
10 月 26 日,美圖辦了投資者日。公司事後的新聞稿轉述財務長的話:公司更看重產品營收和淨利的實際成長,毛利率「只是一個中間指標」。
同一份稿子寫,「鑑於 AI 時代的高算力成本」,美圖要學時尚消費品的做法,把付費用戶當核心。探索的範圍也要收窄,資源集中到已經驗證過的產品。
收窄之前,美圖試新產品的規矩寫在中報裡。每間內部工作室拿到約 1,000 萬人民幣,沒做出商業成績就關,上半年關了好幾間。吳欣鴻寫:「一次不成功的嘗試,代價是時間,而不是多出來的人頭。」
8 月的中報其實先講過一次。公司寫,早期的 AI 生產力 App 會先求產品驗證和用戶採用,短期的毛利率優化排在後面。
美圖手上有一個讓用量自己付錢的工具,叫 AI 點數。吳欣鴻寫,這半年最有啟發的數字「不是營收或利潤成長,而是 AI 點數消耗」,半年大約多了 113%。Figma 開始收 AI 點數的那一季,銷貨成本第一次比前一季低。美圖用點數的那些產品,公司自己說 API 成本還偏高。
最大的一筆成本是應用商店
營業成本裡最大的一項,是付給 Apple、Google 這些支付渠道的分成,上半年 3.756 億人民幣。第二大才是算力與雲,1.341 億。前者是後者的 2.8 倍,我自算的。
AI 生產力這條線也還小。上半年它的營收約 3.23 億,占產品營收不到兩成(我自算)。1,844 萬付費用戶裡,1,609 萬在休閒那一邊。美圖的錢,還是美顏和修圖賺來的。
公司其實賺得更多了。 上半年毛利多了 15.9%,調整後淨利多了 39.5%。變薄的是每一塊新增的營收,總數沒有變少。
Nano Banana 和這 3.8 個百分點之間,沒有文件把它們連起來。中報只寫 API 成本,沒寫付給誰。兩個原因各占多少,公司也沒拆。
老產品也不是沒有警訊。休閒 App 的月活躍用戶比去年少了 3.1%。付費的人變多,用的人沒有變多。
多出來的那個供應商
一個夠強的通用模型,對做應用的公司來說先是一張進貨單,然後才是對手。
2025 年 9 月那天,市場算的是客人會不會走。一年後客人沒走,付費的還多了。變的是美圖做新產品時,有一部分得跟模型公司進貨,這筆錢跟著營收長。
我沒把握的是這張進貨單會變大還是變小。公司說產品放大之後,毛利率會慢慢改善。第三季生產力線的付費用戶只多了 4 萬,年度經常性收入(ARR)卻到了 6.55 億人民幣。只有一季,我讀不出方向。
第三季美圖新增的付費用戶是 139 萬。其中 135 萬在美顏和修圖那一邊,這是我拿兩季的數字相減的。
查核備註:第三方 API 的金額、供應商名單、生產力 App 的毛利率,美圖都沒揭露;我用 Claude 寫稿,查不到美圖跟 Anthropic 有沒有往來。摩根士丹利的報告我沒讀到原件,用的是老虎證券的轉述;2025 年 9 月 1 日的收盤價沒對到,只寫「約 14%」。法說會以中文進行,我讀的是英文口譯稿;投資者日沒有逐字稿,只有公司新聞稿。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| 影像與設計產品營收(半年) | 17.69 億人民幣,年增 30.9% | 2026 上半年,未審計中期業績;總營收 22.13 億、年增 22.1%(持續經營) | A | 2026-06-30 |
| 毛利率 | 75.3% → 71.5% | 2025 上半年(重編)→ 2026 上半年,持續經營;毛利 13.65 億 → 15.815 億人民幣,年增 15.9% | A | 2026-06-30 |
| 新增營收的毛利率 | 約 54% | 我自算=毛利增加 2.165 億 ÷ 總營收增加約 4.0 億;混合數字,含廣告占比下降與渠道分成,不是 AI 產品的毛利率 | A | 2026-06-30 |
| 支付渠道分成(Apple、Google 等) | 3.756 億人民幣,年增 33.8% | 營業成本第一大項;占影像與設計產品營收約 21%(我自算) | A | 2026-06-30 |
| 算力與雲成本 | 1.341 億人民幣,年增 25.0% | 營業成本第二大項,過半為推理;渠道分成是它的 2.8 倍(我自算) | A | 2026-06-30 |
| 第三方 API 成本 | 影像與設計產品營收的「中個位數百分比」 | 公司未給金額;2025 全年業績公告的分母是營業成本總額,兩期分母不同、不能直接比 | A | 2026-06-30 |
| 付費用戶 | 1,844 萬(6 月)→ 1,983 萬(9 月) | 公司自報;休閒 1,609 → 1,744 萬、生產力 235 → 239 萬,淨增拆分為我自算;6 月數見中期業績公告 | B | 2026-09-30 |
| 向阿里的雲服務採購承諾 | 5.6 億人民幣/36 個月 | 可轉債公告;自 2025-12-30 合作協議起算。年均約 1.87 億(我自算),2025 全年算力與雲成本為 2.316 億 | A | 2025-05-20 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 讀做 AI 應用的公司,把兩期的營收和毛利各自相減,看多收的錢留下多少
- 把營業成本拆成應用商店分成、算力與雲、外購模型三塊,分開看哪一塊長得快
- 自己只訓練使用者最挑剔的那一小段,其餘接外部模型
- 新產品給固定的小預算(美圖每間工作室約 1,000 萬人民幣),沒驗證就收掉
- 用點數計費,讓用得多的人自己付算力
學不走的
- 2.82 億月活躍用戶的美顏與修圖基本盤
- 1,600 多萬休閒付費用戶先把現金流付好
- 帳上約 48 億人民幣的現金與流動資源,撐得起先求驗證、後修毛利率
SOURCES
- A美圖 2026 中期業績公告(2026-08-26,港交所)
- A美圖 2025 全年業績公告(2026-03-27)
- A美圖可轉債與策略合作公告(2025-05-20,港交所)
- A美圖 2026 第三季業務更新(2026-10-23,港交所)
- A美圖 2025 中期業績公告(2025-08-18,港交所)
- A美圖 2026 投資者日新聞稿(PR Newswire,The Manila Times 轉載,2026-10-29)
- A美圖公司稿:可轉債交割(2025-12-31)
- B美圖 2026 上半年法說會逐字稿(英文口譯,stockanalysis)
- B美圖 2025 下半年法說會逐字稿(英文口譯,stockanalysis)
- B老虎證券轉載:Google's Nano Banana Goes Viral, Meitu Shares Plunge(2025-09-03,含摩根士丹利報告轉述)
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明