大客戶最快 30 天能走,Innodata 讓它占了近六成營收
Appen 收過通知,Innodata 寫在年報裡
TIMELINE · 時間線
Google 給 Appen 的期限,是 2024 年 3 月 19 日。
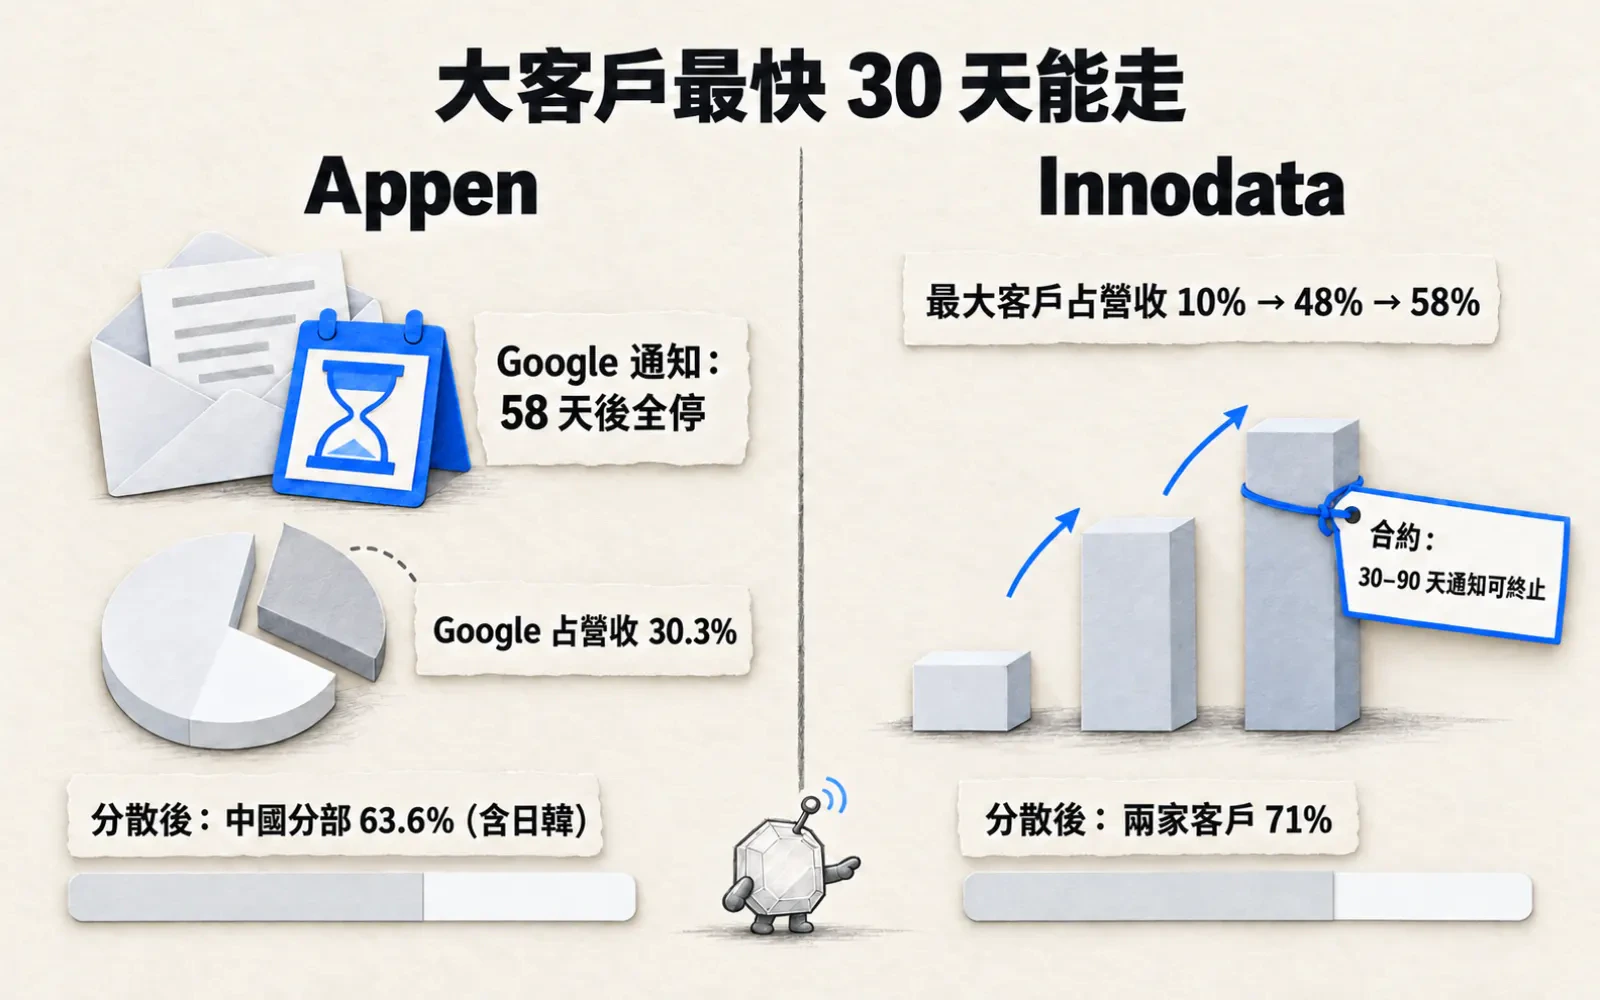
通知在 1 月 20 日送到,那天是澳洲的星期六。Google 做完策略檢討,要終止跟 Appen 的全球服務合約,所有專案在期限前停掉。從通知到停工,算起來五十八天。
兩天後,Appen 在澳洲證交所發公告。前一年,Google 付給它 8,280 萬美元,占營收 30.3%。公告裡有一句:「Appen 事前並不知道 Google 決定終止合約。」
一個月後的 2 月 22 日,紐約的 Innodata 公布年度結果。好消息是一家五大科技公司跟它簽了三年約,照工作說明書(SOW)的上限算,每年約 2,300 萬美元。執行長 Jack Abuhoff 在同一段話裡,自己踩了煞車:
「話說回來,提醒一句:投資人應該了解,這份 SOW 下有好幾種方式。客戶只要願意,就能提前終止或減少支出。」
同一種客戶,一家剛收到通知,一家把通知可能會來寫進自己的捷報。 兩家做的是同一門生意:替造模型的大廠準備資料、做標註。我把兩本帳從那個月往下翻了兩年半,只追一件事:最大那一欄後來變成什麼。
簽約那年,最大客戶只占一成
先看 Innodata。2023 年它的營收是 8,680 萬美元,最大的單一客戶約占一成。
它不是沒被大客戶甩過。2022 年下半,一家剛被私有化、裁掉八成員工的大型社群媒體公司,終止了它的服務。那家客戶 2022 年貢獻 850 萬美元,2023 年歸零。公司沒寫名字,我也不猜。
2024 年初,它說已經跟七巨頭裡的五家簽了主服務協議(MSA)。簽下那張三年約之後,最大客戶那一欄開始長。2024 年,一家客戶占營收約 48%,我用年報營收乘回去,約 8,200 萬美元。2025 年,年報寫同一家客戶占約 58%,乘回去約 1.46 億,也是我自算的。
同一本 2025 年報的風險因子裡,有這一句:「我們的客戶合約,通常只要客戶提前 30 到 90 天通知就能終止。」
一欄占了快六成,最短一個月就能走。這兩件事印在同一本年報裡。
Appen 拿來補洞的,是一個分部
Appen 那邊,Google 走後留下的是三成營收的洞。收到通知三週多後,它宣布每年減支 1,350 萬美元,砍的是交付 Google 專案的直接與間接成本。
這種集中,在 Appen 不是新鮮事。2022 年 Google 付給它約 1.027 億美元,占營收 26.5%,是我用年報裡排除 Google 的營收減出來的。同一年,前五大客戶合計占 81.9%。
補洞的是中國分部。這個分部的定義要看清楚:中期報告寫明,它除了中國業務,也包含日本與韓國。
這個分部的營收,從 2023 年到 2025 年約翻了三倍。2023 年那個起點,是我用隔年的成長率倒推的。公司說,成長來自中國模型公司的生成式 AI 專案。
到 2026 年上半年,中國分部營收 7,620 萬美元,占全公司 63.6%,比例是我自算的。公司也寫了,這個分部的毛利率向來比另一個分部低。
另一個分部叫 Appen Global,同期營收 4,370 萬,比前一年少 27%。公告的解釋是:「營收減少反映轉型仍在進行,傳統工作的量變少,新領域的成長還沒完全補上。」
客戶這一層,Appen 只揭露前五大合計。2024 年占 67.3%,2025 年回升到 74.3%。
說分散已經交付的那一季,最大客戶變小了
回到 Innodata。2026 年 5 月,它宣布跟另一家大型科技公司的新案子,預估今年帶來約 5,100 萬美元。這是預估,不是收進來的錢。
Abuhoff 說:「十二個月前,我們從這個客戶拿到的營收是零。」
同一份新聞稿裡,他說這是最強的一種客戶分散:「最大客戶的金額繼續成長,其他客戶長得更快。」
三個月後的第二季,他寫:「我們規劃的分散,現在已經交付。」那一季最大客戶占 37%,第二家占 34%。兩家加起來 71%,這是我加的。
但把百分比乘回營收,最大客戶這一季的金額比上一季少。我自算,約從 5,050 萬美元降到 3,410 萬。公司自己也寫了它這季貢獻較少,並預測它全年仍會比去年多。
占比從 56% 掉到 37%,一部分不是別人長大,是它這一季變小。
同一天,Innodata 簽了一份最高 3 億美元的隨市增資(ATM)協議,也宣布 9 月 30 日換執行長。我不把這兩件事當壞消息,只是它們跟那句分散已經交付,落在同一天。6 月底,它有 66% 的應收帳款來自兩家客戶。帳上現金 2.504 億美元,扣掉客戶預付、要轉付出去的成本,約 1.34 億。
被通知的那一家,下滑早就開始了
這件事最容易被講成:大客戶一走,供應商就垮。帳上不是這樣。
Appen 的下滑早於 Google 的通知。2023 年全年營收已經比前一年少 29.7%,全球服務部門(Global Services)少了 36.1%。年報把原因歸到總經環境,以及客戶減少支出。Google 的通知,落在一家已經在縮的公司身上。
Google 為什麼走,我不知道。公告與年報只寫了策略檢討,我手上沒有 Google 那一方的說法,所以不寫它嫌品質,也不寫它要自己做。
被通知的那一家,現在也在長。Appen 2026 上半年營收比前一年多 17%,公司給的全年財測是 2.7 億到 3 億美元。
最直接打在這篇上的是 Innodata。兩年多來,那個隨時能走的大客戶沒有走,2024 到 2025 年金額還在長。Abuhoff 2024 年那段話,後面還有一句。
「我們相信,客戶關係能否長久,關鍵永遠是服務品質,不是合約寫的年限或金額。」到今天為止,帳站在他那邊。
Abuhoff 說對了一半
合約寫的年限不是關鍵,這一半我同意。
賣資料給造模型的大廠,最大那一欄真正的長度,是合約裡的通知期,不是合約上寫的年限。 三年、每年 2,300 萬,讀起來很長;30 到 90 天,才是它能走的速度。
另一半我不同意。品質能不能留住客戶,外面的人看不到。看得到的只有兩個數:那一欄占幾成,它幾天能走。Appen 2023 年報就寫過,客戶可以在很短的通知期內,把支出從創新項目移走。
我寫過 Reddit 和 Stack Overflow 賣內容給 AI,Reddit 能拿續不續約當籌碼,因為水在它手上。資料標註商的位置剛好反過來,要不要繼續給單,在客戶手上。Builder.ai 那篇,債主比市場先讀了帳;讀這一行的帳,我會從最大那一欄讀起。
這個判斷有一個洞,我補不上。兩家都沒點名現任大客戶,Appen 也不揭露單一客戶占比。中國分部的 63.6% 裡有幾家、各占多少,我看不到。它可能比 Innodata 的兩家分散得多,也可能沒有。
所以我只比得了文件上寫的那兩件事。2024 年,Abuhoff 說合約的年限與金額不是關鍵。2026 年,Innodata 的年報把出口寫成 30 到 90 天。兩句都是真的,該先讀的是第二句。
查核備註:兩家都未具名現任大客戶,我沒查到,也不推測。Google 終止的理由只有 Appen 轉述的策略檢討,沒有 Google 方的說法。Innodata 新客戶的 5,100 萬與三年約的 6,900 萬分別是公司預估與合約上限,不是實收。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| Appen:Google 營收與占比(2023) | 8,280 萬美元,占 30.3% | Appen 澳洲證交所公告;2023 年報同載 | A | 2023-12-31 |
| Google 通知到全停 | 58 天(2024-01-20 → 03-19) | 公告所載兩個日期相減,我自算;Appen 未揭露合約本身的通知期條款 | A | 2024-01-22 |
| Appen 前五大客戶占營收 | 67.3%(2024)→ 74.3%(2025) | 2025 年報 Major customers 附註,兩年皆載於同一份;只揭露前五大合計,不揭露單一客戶 | A | 2025-12-31 |
| Appen 中國分部占營收(2026 上半年) | 63.6%(7,620 萬 / 1.199 億美元) | 中期報告分部數字,比例我自算;分部定義含日本與韓國,是一個分部不是一個客戶 | A | 2026-06-30 |
| Innodata 最大客戶占營收 | 約 10%(2023)→ 約 48%(2024)→ 約 58%(2025) | 10-K 客戶集中揭露;2024、2025 見 2025 年 10-K(寫明同一家客戶),2023 見 2023 年 10-K:https://www.sec.gov/Archives/edgar/data/903651/000141057824000124/inod-20231231x10k.htm;2023 與後兩年是否同一家,文件未寫 | A | 2025-12-31 |
| Innodata 客戶合約通知期 | 通常 30 到 90 天 | 2025 年 10-K 風險因子原文;專案型工作可能更短 | A | 2025-12-31 |
| Innodata 前兩大客戶(2026 第二季) | 37% + 34% = 71% | 10-Q 客戶集中附註,合計我自算;同期上半年為 46% + 26%;應收帳款 66% 來自兩家 | A | 2026-06-30 |
| Innodata 最大客戶季營收 | 約 5,050 萬 → 約 3,410 萬美元(Q1 → Q2 2026) | 我自算:Q1 營收 9,010 萬 × 56%、Q2 營收 9,210 萬 × 37%,百分比為約數;56% 與「Q2 貢獻較少、全年仍預測年增」皆見第二季新聞稿 | A | 2026-06-30 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 讀任何 AI 資料或外包供應商的帳,先找客戶集中揭露:最大一欄占幾成
- 同一份年報翻到風險因子,找合約通知期,那才是那一欄能走的速度
- 看到「分散完成」,把占比乘回營收,確認是別人長大還是最大那家變小
- 合約金額分清楚上限、預估與實收,三個數字別混在一起讀
學不走的
- 兩家都沒點名現任大客戶,外部讀者無法判斷那一欄背後是誰、會不會走
- Appen 中國分部裡的客戶組成不公開,一個分部的占比不能當單一客戶比
- 服務品質能不能留住客戶,帳本上看不到
SOURCES
- AAppen ASX:Customer update and FY23 preliminary results(2024-01-22,原檔副本)
- AAppen Annual Report 2023(原檔副本)
- AAppen ASX:成本削減公告(2024-02-12)
- AAppen Annual Report 2024(ASX 鏡像)
- AAppen ASX:FY25 results and FY26 outlook(2026-02-25)
- AAppen Annual Report 2025
- AAppen ASX:Appendix 4D and Interim Financial Report(2026-08-27)
- AAppen ASX:H1FY26 Results and FY26 Outlook & Guidance(2026-08-27)
- AInnodata 8-K Ex.99.1:FY2023 results(2024-02-22)
- AInnodata 10-K FY2023
- AInnodata 10-K FY2024
- AInnodata 10-K FY2025
- AInnodata 8-K Ex.99.1:Q1 2026 results(2026-05-07)
- AInnodata 8-K Ex.99.1:Q2 2026 results(2026-08-06)
- AInnodata 10-Q Q2 2026
- AInnodata 8-K:$3 億 ATM 協議(2026-08-06)
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明