Chegg 留存一直很好,AI 先搶走的是門口的新客
看訂閱生意,別只看留存率
TIMELINE · 時間線
2022 年報:全年營收 7.669 億美元、訂閱者 820 萬(年增 5%)——ChatGPT 上線後第一份年報,營收仍在高點
轉折點:Q1 講稿說「三月起學生對 ChatGPT 興趣明顯暴增……正在影響新客成長率」,同時稱留存率「仍然非常強」;只給下一季指引
公布 2024 年報(淨損 8.371 億美元,含商譽減損);宣布策略評估;在華府聯邦地院控告 Google/Alphabet,指 AI 摘要截走流量
Q2 2025:訂閱者 260 萬(年減 40%),流量下滑「主要因為 Google AI 摘要」,留存與 ARPU 年增——最後一次揭露訂閱數
策略評估結論:不賣、維持上市;再裁 388 人(約 45%);Rosensweig 回任執行長;Chegg Study 新問題全由 AI 回答
2023 年 5 月 1 日,Chegg 執行長 Dan Rosensweig 的財報講稿,以附件交進了美國證管會。講稿裡有兩句話挨在一起。
第一句說,今年前段,ChatGPT 對新帳戶成長「沒有明顯影響」。第二句說,三月起學生對 ChatGPT 的興趣明顯暴增,「我們現在相信,它正在影響新客成長率」。
再往下一段,他說留存率「仍然非常強」。隔天股價單日跌了 48%,收在 9.08 美元。
那天他對美聯社說:「整體來說,Chegg 是一家極其健康的公司。」以屋裡來說,這句話沒有錯。
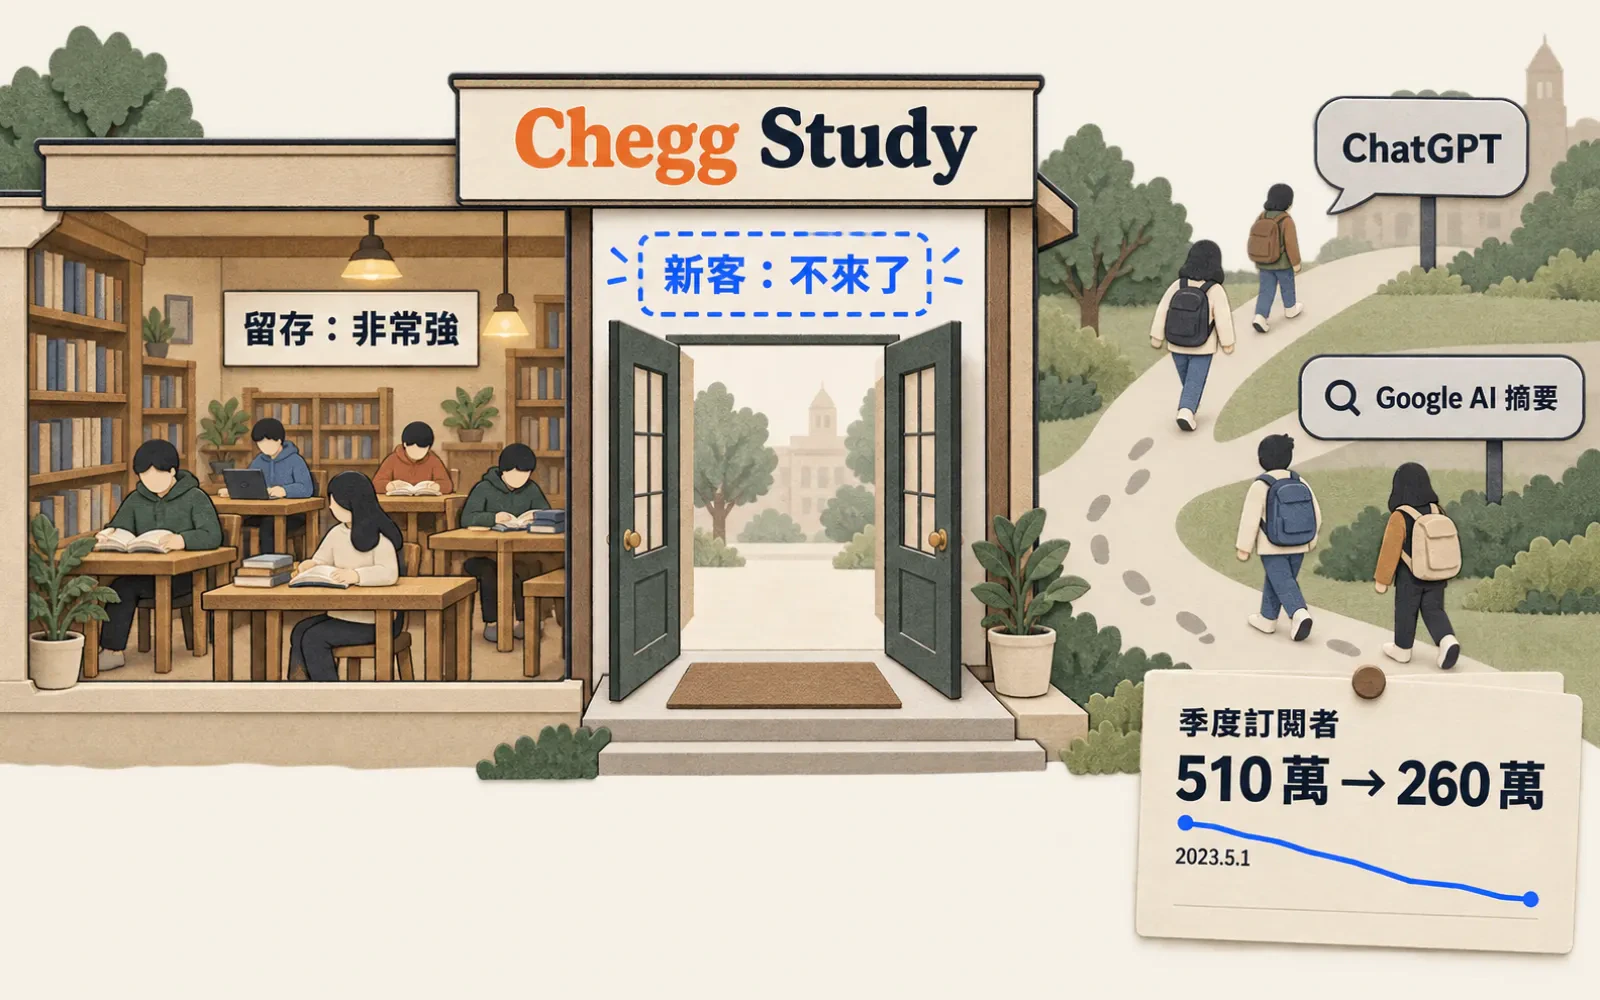
Chegg 賣的是學生作業解答訂閱,招牌叫 Chegg Study。我認為那份講稿已經把後面三年寫完了:屋裡的人沒走,門口的人不來了。
一份講稿,好消息和壞消息講的是兩群人
先把那兩句話拆開。留存講的是已經付錢的學生,新客成長講的是還沒付錢的那群。一個在屋裡,一個在門口。
訂閱生意的屋裡,每個月都會有人走。門口要一直有人進來補位,帳才會平。所以「留存很強」聽起來是好消息,它卻補不了門口的缺口。
那一季已經看得出來。營收 1.876 億美元,年減 7%。三個月前的年報,營收還停在高點附近。公司只給下一季的指引,講稿說「現在還太早,看不出會怎麼演變」。
最諷刺的是時間。 講稿交出去的兩週前,Chegg 才發表 CheggMate,一個用 OpenAI GPT-4 做的學習夥伴。Rosensweig 當時說,這會是「全世界最強大的學習夥伴」。
同一波好奇心,在別家門口排成了隊。履歷工具 Rezi 的第一個百萬用戶,約六成五是 ChatGPT 爆紅後三個月湧進來的,我在早鳥票那篇寫過。人潮往一邊湧,就從另一邊退。
兩年後,同一個句型又出現一次
接下來幾年,Chegg 的財報一再重演那份講稿。
2025 年 8 月 5 日的講稿寫,當季訂閱者 260 萬,年減 40%。下一句接著說,儘管流量下滑,留存與每位用戶平均營收(ARPU)都年增。結論是學生一旦找到 Chegg,就「留得跟以往一樣好」。
這一次點名的對象換了。 2023 年是 ChatGPT,2025 年講稿說流量下滑「主要因為 Google AI 摘要(AI Overviews)」。搜尋頁直接把答案講完,學生不必再點進來。
這兩件事我放在同一個位置讀,不比誰的責任大。一個是學生直接去問聊天機器人,一個是搜尋結果頁先給了答案。壞掉的是同一段路:學生從「這題不會」走到 Chegg 網站的那段路。Google 那一端的機制,我在AI 搜尋把答案留在頁面上那篇拆過。
那份講稿是最後一次。從 2025 年第三季起,財報不再列訂閱者人數,年報也沒有。帳本上那一格,從此是空的。
門口空了,屋裡也得拆
門口沒人進來,屋裡的人再忠誠,數字還是往下走。
2025 年 2 月 24 日,公司公布 2024 年報,同一天宣布策略評估,選項包括出售或下市。那一年淨損 8.371 億美元,其中包含商譽減損,等於承認過去收購的價值縮水了。
2025 年 10 月 27 日,公司公布策略評估的結論:不賣,維持上市。同一天再裁 388 人,約當時員工的 45%,Rosensweig 回任執行長。
Chegg Study 也改了。所有新問題改由 AI 自動回答,近 1.2 億則歷史專家解答留著。
被 AI 搶走入口的公司,最後把自家產品也交給了 AI。 我不覺得這是笑話,這是它手上少數還能做的事。
股價也跟著到了底。2025 年 12 月,它連續 30 個交易日平均收盤低於 1 美元,收到紐約證交所的通知。2026 年 7 月,又收到一次。
到了 2025 年報,公司自己把話寫白了。 年報說學生把 ChatGPT 這類生成式 AI,看成 Chegg 這種教育垂直工具的「強力替代品」。兩年前講稿裡的「影響新客成長」,變成年報裡的替代。
同一份年報裡,2025 年營收 3.769 億美元,拿 2022 年對照,我自己算是少了約五成一。到 2026 年第二季,學術服務營收年減 61%,還在往下。
法院說,流量從來沒人保證過
Chegg 也試過把門口要回來。2025 年 2 月 24 日,它在華府聯邦地院控告 Google 與 Alphabet。主張是 Google 用搜尋的獨占地位逼出版者交出內容,再用 AI 摘要截走流量。
時任執行長 Nathan Schultz 同一天在講稿裡說,要不是 Google 推出 AI 摘要,公司根本不需要評估出售。
2026 年 9 月 30 日,法官 Amit P. Mehta 准了 Google 的駁回動議。理由之一,是 Chegg 沒能具體主張 Google 要求出版者交出內容的那種安排。判決裡有一句:「Google 沒有承諾流量會跟著來,也沒有承諾會來多少。」
這是可以上訴的終局裁定。我不把它讀成誰對誰錯,我讀到的是一件更冷的事:那扇門一直是別人家的,只是以前別人願意把人送過來。
這不是一個「AI 殺死 Chegg」的故事
先說放緩。2022 年營收已經比 2021 年少了約 1%,有評論認為它在 ChatGPT 之前就在走下坡。我找不到 2023 年 5 月之前新客斷崖的文件,但放緩確實更早。
再說留存。「留存很強」從頭到尾是公司自己的形容詞,Chegg 從沒公開過留存率數字。「死在門口」這個讀法,有一半站在這句自述上。
停止揭露訂閱數也不一定是在藏。它跟分部重組同時發生,公司說改看營收和 EBITDA 比較有意義,我不把空格讀成隱匿。
最後,Chegg 沒倒。第一次低價通知在 2026 年 5 月底已經補正。9 月 1 日它還清可轉債、說公司已無負債,第二季調整後 EBITDA 還是正的 910 萬美元。它正在轉去做職能培訓,用的是自己收購來的語言學習 Busuu。
留存率最好看的那幾季,最該往門口看
我從這本帳學到的是一句話:被 AI 打翻的訂閱生意,屋裡最後才壞,門口最先空;留存率最好看的那幾季,剛好最該警覺。
Chegg 一再用留存安慰市場。那句話可能是真的,只是回答錯了問題。留存回答「進來的人滿不滿意」,回答不了「還有沒有人進來」。
我不確定的地方集中在這裡。留存只有形容詞,沒有數字。ChatGPT 和 Google 各占多少,公司文件沒拆,法院也沒判到那一步。轉去職能培訓能不能長出新的門口,下一份財報才開始回答。
如果你的生意也按月收費,今天打開後台,只看一件事:上個月的新客,是從哪一扇門進來的?那扇門,現在是誰在開?
查核備註:留存率與新客數 Chegg 從未公開數字,正文只能用講稿的形容詞;ChatGPT 與 Google AI 摘要各造成多少流量下滑,公司文件沒有拆分;Google 案判決 41 頁我只讀了結論與流量相關段落,Chegg 是否上訴截至 10 月 3 日查無公開文件。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| 年營收 | 7.669 億美元(2022)→ 3.769 億美元(2025) | 經審計 10-K Total net revenues;三年約 −51% 為自算 | A | 2025-12-31 |
| 年度訂閱者 | 810 萬(2022)→ 770 萬(2023)→ 660 萬(2024) | 10-K 全年口徑;2022 年原列 820 萬,隔年年報回看改列 810 萬 | A | 2024-12-31 |
| 季度訂閱者 | 510 萬(2023 Q1)→ 260 萬(2025 Q2) | 季財報口徑,與年度口徑不同、不可並排相比 | A | 2025-06-30 |
| 訂閱者人數揭露 | 2025 Q3 起不再揭露 | 逐份比對 2025 Q3、Q4、2026 Q2 財報附件與 2025 年報;公司稱改看營收與 EBITDA | A | 2026-09-28 |
| 留存率 | 未揭露(公司只說「非常強」「年增」) | 講稿形容詞,從未公開數字 | A | 2025-08-05 |
| 員工 | 2,071 人(2022)→ 595 人(2025) | 10-K 年底人數含兼職;約 −71% 為自算 | A | 2025-12-31 |
| 轉折點隔日股價 | 收 9.08 美元,單日 −48% | 美聯社報導 | B | 2023-05-02 |
| 2026 Q2 營收 | 5,180 萬美元,年減 51% | 8-K 財報附件;學術服務年減 61% | A | 2026-06-30 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 把新客和留存拆成兩條線各自看,留存變好那一季也要同時看新客
- 把新客來源按入口拆開:搜尋、社群、口碑、應用程式商店,各占多少
- 逐一問每個入口:使用者的問題會不會在那裡就被 AI 直接回答完
- 把「入口不是自己的」寫進風險清單,像寫供應商集中度一樣
學不走的
- 用官司把入口要回來:Chegg 告 Google,法院 2026-09-30 駁回(可上訴)
- 近 1.2 億則歷史專家解答庫——入口不在手上時,庫再大也進不了門
- 一家上市公司的資產負債表:撐得住兩年三波裁員、還清可轉債再轉型
SOURCES
- AChegg 10-K FY2022
- AChegg 8-K CheggMate 發表(2023-04-17)
- AChegg 8-K Q1 2023 財報+講稿(2023-05-01)
- BAP:Chegg's stock plunges on fears of competition from ChatGPT(2023-05-02)
- BCNBC:Chegg shares drop more than 40%(2023-05-02)
- AChegg 10-K FY2023
- AChegg 8-K Q4/FY2024 財報+講稿(2025-02-24)
- AChegg 10-K FY2024
- AChegg 8-K Q1 2025(2025-05-12)
- AChegg 8-K Q2 2025 財報+講稿(2025-08-05)
- AChegg 8-K Q3 2025(2025-11-10)
- AChegg 8-K 維持上市+重組(2025-10-27)
- AChegg 8-K NYSE 低價通知(2025-12)
- AChegg 8-K Q4/FY2025(2026-02-09)
- AChegg 10-K FY2025(2026-03-09)
- AChegg 8-K NYSE 低價通知(2026-07-24)
- AChegg 8-K Q2 2026 財報(2026-08-06)
- AChegg 10-Q Q2 2026
- AChegg 8-K 可轉債還清(2026-09-01)
- ACourtListener:Chegg, Inc. v. Google LLC, 1:25-cv-00543(D.D.C.)
- AMemorandum Opinion ECF 27(2026-09-30)
- AOrder ECF 28(2026-09-30)
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明