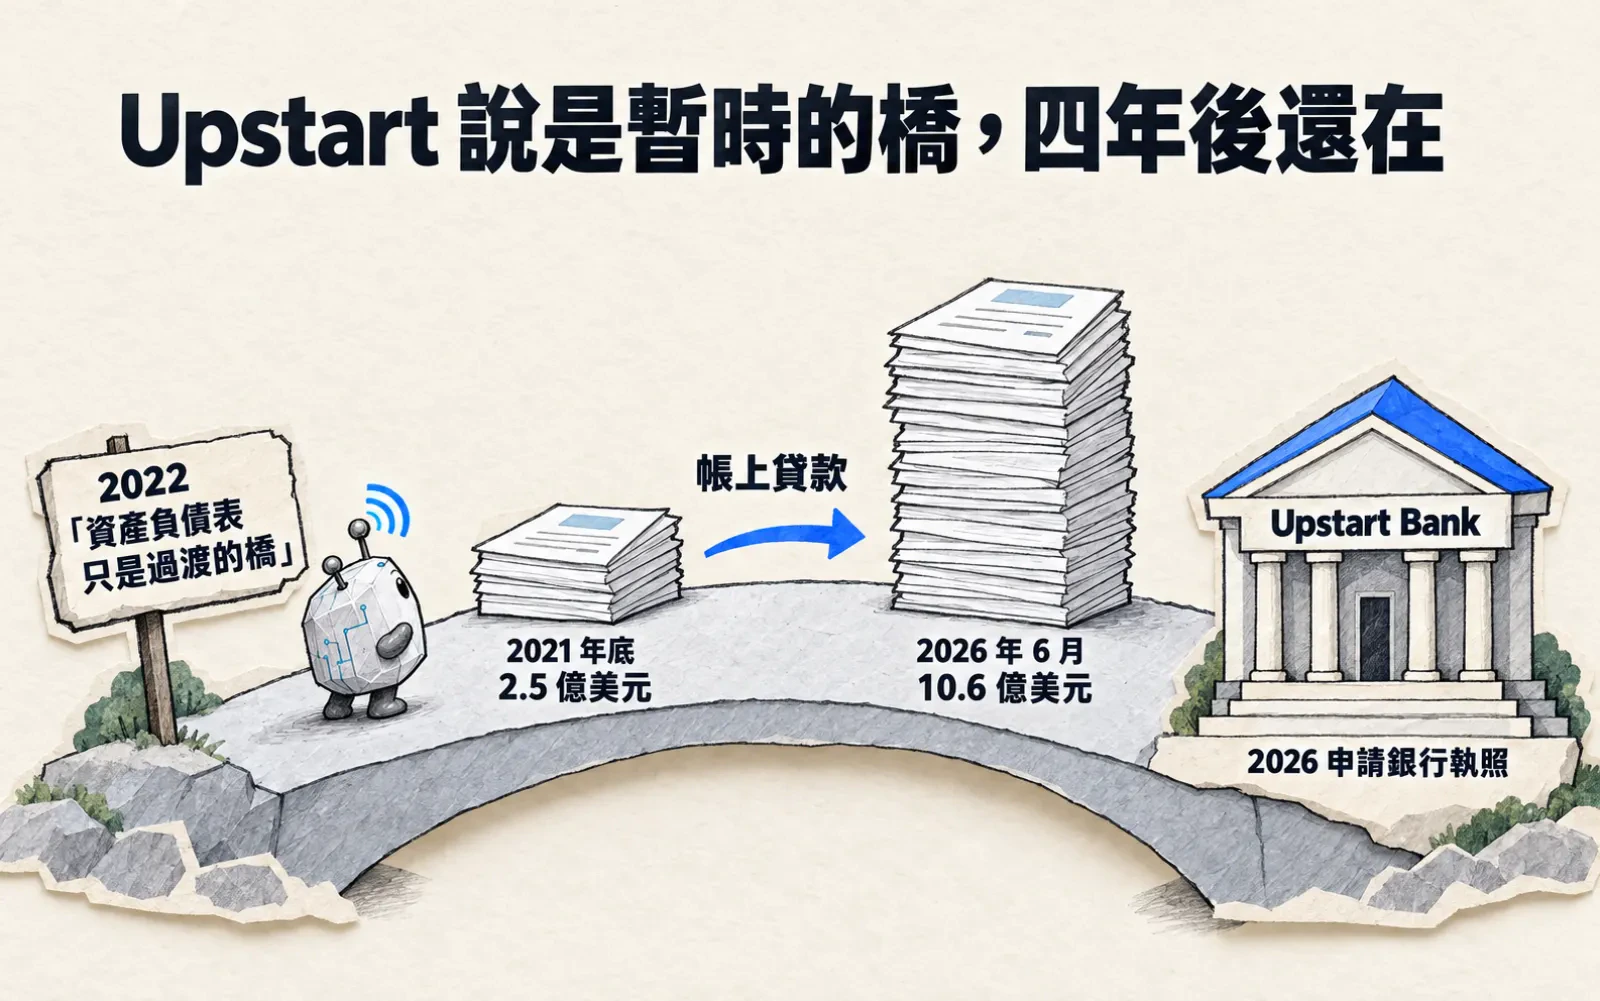
Upstart 說帳上貸款是過渡的橋,四年後橋還在,旁邊多了銀行
一列被說成暫時的數字,留了四年
TIMELINE · 時間線
帳上貸款三個月內到 5.98 億美元;Girouard 上 CNBC 說只有個位數百分比進資產負債表、「不是模式的改變」
轉折點:Girouard 說變成銀行不合理,資產負債表「有時候」當通往承諾資金的過渡之橋;Datta 說不代表永久策略改變
10-K FY2024 首次把「R&D Loans」(研發貸款)寫成定義名詞,含填補投資人需求缺口、價格發現、研發三種用途
宣布向 OCC 與 FDIC 申請設立 Upstart Bank, N.A.;Gu 稱要推出「第一家從地基起用 AI 蓋的銀行」
OCC 初步附條件核准:銀行一開始以經紀存款向 Upstart 購買貸款;初始資本淨額不低於 4.041 億美元,18 個月內未開業即失效
Q2 2026 10-Q/A:6 月底帳上貸款 10.642 億美元(研發貸款 5.403 億);上半年放款 8% 留帳上;FDIC 申請仍在審
與 MUFG 銀行團簽最高 2 億美元循環信用額度,用途含銀行初始注資,須以賣貸款給 Upstart Bank 的價款償還(8-K 10-20 申報)
Dave Girouard 上 CNBC 的《Mad Money》,是去替一列數字說話。那天是 2022 年 5 月 10 日,他是 Upstart 的執行長。
前一天公司交出第一季財報。資產負債表上的貸款,三個月前是 2.525 億美元,這時是 5.98 億,變成 2.4 倍(我自算)。
他在節目上說:「我講清楚一點,第一季只有個位數百分比的平台貸款進到我們的資產負債表。這在我們歷史上沒變過。」接著又說:「這不是我們模式的改變。」
這一列後來沒有變小。四年後它停在 10.6 億美元上下,公司則在它外面申請了一家銀行。
一家說自己不是銀行的放貸平台
Upstart 2012 年在加州創立,賣的是用 AI 評估信用。你在它的網站申請個人貸款,放款的是合作的銀行或信用合作社。貸款放出去之後,銀行自己留著,或賣給機構投資人。
Upstart 收的是推薦費、平台費和服務費。2021 年的年報(10-K)寫得很直接:「因為我們不是銀行」,它不能直接接上美國的自動轉帳網路。
同一份年報還有一句:過去幾年,由它自己資產負債表出資的貸款,占比「整體下降」。那年年底,帳上貸款占總資產 13.9%(我自算)。
這是一個平台該有的樣子。錢多半是別人的,Upstart 收的是過路費。
「過渡的橋」,是 2022 年 8 月說的
2022 年 7 月 7 日,Upstart 提前預告第二季會不如預期。新聞稿列了兩個原因。第一,平台上的資金「受限」,放款方與資本市場在擔心景氣。第二,它把帳上貸款換成現金,在利率快速上升時,這傷了營收。
8 月 8 日的財報會議上,Girouard 講了這篇題目裡的那句話。
「我們仍然相信 Upstart 變成銀行不合理。」他說,公司決定「有時候」用自己的資產負債表,當「通往承諾資金的過渡之橋」。他還補了一句:「我承認這相對於今年稍早的計畫與對外溝通是個轉變。」
財務長 Sanjay Datta 接著說:「這不代表永久策略改變。」他說公司的看法不變,經營大型資產負債表或變成銀行,「不符合我們的長期利益」。
這不是被抓包的故事。Upstart 每一次轉彎,都是自己先講出來的。
這座橋留了四年,還換過名字
承諾資金(committed capital),指的是事先答應要買貸款的錢。橋要通往的是它。
橋本身有多長,寫在每年的年報裡。2022 年底,帳上貸款 10.10 億美元。2026 年 6 月底是 10.64 億美元,是 2021 年底的 4.2 倍(我自算)。中間幾年的起落,我放進了帳本。
變的不只是金額,還有名字。2022 年 5 月的季報說,留在帳上的貸款「主要是為研發目的放出的」。
2025 年 2 月的年報,第一次把它寫成定義名詞「研發貸款」(R&D Loans)。括號前面收了三件事:填補投資人需求的缺口、協助價格發現、研發。
到 2026 年的季報,填補缺口那件事又被挪回另一邊。6 月底那 10.64 億裡,公司稱為研發貸款的是 5.40 億。其餘 4.88 億,季報說「多數本來會由第三方買走」。
公司自己也知道這一列不好看。 2023 年的年報在品牌風險裡寫,因為帳上貸款的數量,它被「描述為傳統放貸公司」。同一份年報談研發貸款報酬偏低,說這「是產品開發週期必要的一部分」。
AppLovin 替模型買的手遊工作室,模型練成之後就賣掉了。Upstart 這一列沒有走那條路。
2026 年,橋外面多了一家銀行
2026 年 3 月 10 日,Upstart 宣布要向美國貨幣監理署(OCC)與聯邦存款保險公司(FDIC)申請,設立全國性銀行 Upstart Bank。即將接任執行長的共同創辦人 Paul Gu 說:「現在是推出第一家從地基起用 AI 蓋的銀行的時候。」
Datta 這時已是總裁。他說銀行、信用合作社與機構基金,仍會是平台上「絕大多數」貸款的資金來源。
7 月 23 日,OCC 給了初步附條件核准。核准函寫,Upstart 會把既有的放貸營運移進這家銀行。銀行「一開始」靠存款經紀等中介募來的存款(brokered deposits),拿去「向 Upstart 購買貸款」,另外再放款。
OCC 要求銀行的初始實收資本淨額不低於 4.041 億美元。這約是 Upstart 6 月底股東權益的一半(我自算,50.7%)。12 個月內沒募足資本,或 18 個月內沒開業,核准就失效。
10 月 16 日,又多了一筆錢。 公司 10 月 20 日交的 8-K 寫,子公司跟 MUFG 銀行為首的銀行團簽了循環信用額度,最高 2 億美元。用途包括替銀行注入初始資本。
合約規定,這筆借款要用「賣貸款給 Upstart Bank」的價款來還。公司預期,這些出售會在銀行開業後不久完成。FDIC 的存款保險申請,到我截稿時仍在審。
公司手上的尺,量出另一個方向
按當年新放款留在帳上的比例,Upstart 自己量出來是在縮。2023 年是 16%,是最高的一年。2026 年上半年降到 8%。
Gu 8 月在財報會議上說,帳上貸款只占全部在外貸款的 5.9%,是「將近兩年最低」。分母也長回來了:平台促成的放款量,2023 年掉到 46.5 億美元,2025 年回到 110 億。
承諾資金也真的在進來。2025 年的年報說,平台超過一半的資金來自承諾資本與共同投資安排。7 月,資產管理公司 Castlelake 簽約,24 個月內最多買 40 億美元的貸款。
這一列也不是一路賠錢。帳上貸款的利息每年是正的,公允價值(fair value)調整每年是負的。兩者相抵,2022 年是負 6,480 萬美元,2025 年是正 9,380 萬。
Gu 把銀行的角色也講白了:「銀行不改變我們主要用第三方資金放款的策略。」說 Upstart 終於變成了放貸公司,文件撐不住。
不當銀行改了,橋沒有拆
Upstart 2022 年說了兩件事,四年後各走了一條路。不當銀行,改了。資產負債表只當過渡,沒改,但那一列也一直沒走。
AI 平台自己說是「暫時」的那一列,我會當成永久的來讀,直到它真的被搬走那天。
理由就在這四年的帳上。比例會被分母撐大縮小,名字可以改,只有金額不跟著說法走。Upstart 每次對外講這一列,用的多半是比例。
我回答不了的,是這一列接下來去哪。 核准函寫銀行會向 Upstart 買貸款,8-K 寫 MUFG 的借款要用賣給銀行的價款還。賣的是不是帳上這一批,兩份文件都沒寫。FDIC 還沒點頭,銀行也還沒開,所以我不替它下結局。
我寫 Cleo 時讀的是損益表,問錢在哪一秒入帳。這次是資產負債表,問的是錢壓在哪裡、壓了多久。
下一次這一列會動,是 Upstart 把貸款賣給自家銀行、拿價款去還 MUFG 那天。到那時,這個「暫時」才第一次有了日期。
查核備註:研發貸款的定義在 2024 年與 2026 年的文件裡各調整過一次,我沒找到公司說明原因。MUFG 信用協議全文要到 2026 年年報才附上,我沒讀到。OCC 收到的那一則反對意見,內容未公開。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| 帳上貸款(公允價值)2021/2022 年底 | 2.525 億 → 10.104 億美元 | 合併資產負債表;2022 年底其中研發貸款 4.921 億、核心個貸 5.183 億(10-K FY2022 MD&A,兩年並列);2021 年底占總資產 13.9%,我自算=252,477÷1,820,455(10-K FY2021) | A | 2022-12-31 |
| 帳上貸款 2023/2024/2025 年底 | 11.564 億 → 8.063 億 → 9.846 億美元 | 2023 含合併證券化(不含為 9.773 億,10-K FY2023);2024 數出自 10-K FY2024;2025 數出自 10-K FY2025,其中公司稱研發貸款者 66% | A | 2025-12-31 |
| 帳上貸款 2026-06-30 | 10.642 億美元 | 10-Q/A MD&A:非研發貸款 4.876 億(多數本來會由第三方買走)、公司稱研發貸款 5.403 億、合併證券化 3,630 萬;為 2021 年底的 4.2 倍,我自算=1,064.2÷252.5 | A | 2026-06-30 |
| 當年放款留在 Upstart 資產負債表的比例 | 10% → 16% → 10% → 10% → 8% | 2022/2023/2024/2025/2026 上半年;各年 10-K(FY2022–FY2025)與 Q2 2026 10-Q/A 的資金來源拆分;2023 另有 4% 進合併證券化 | A | 2026-06-30 |
| 帳上貸款占全部在外 Upstart 貸款本金 | 5.9% | 執行長 Paul Gu 於 2026-08-04 財報會議口述,「將近兩年最低」;公司自報 | B | 2026-06-30 |
| 利息收入、利息費用與公允價值調整淨額 | 2022 年 −6,480 萬 → 2025 年 +9,380 萬美元 | GAAP 損益表合計列;其中公允價值與其他調整 2023/2024/2025 為 −1.810 億/−1.449 億/−7,870 萬(10-K FY2025);2022 數出自 10-K FY2022 | A | 2025-12-31 |
| OCC 要求的初始實收資本淨額 | 不低於 4.041 億美元 | OCC 核准函;約為 Upstart 2026-06-30 股東權益 7.975 億的 50.7%,我自算;12 個月未募足資本或 18 個月未開業即失效 | A | 2026-07-23 |
| MUFG 為首銀行團循環信用額度 | 最高 2 億美元 | 8-K(事件日 2026-10-16):Term SOFR+3.00%;須以賣貸款給 Upstart Bank 的價款償還;文件未寫賣的是哪一批貸款 | A | 2026-10-16 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 讀 AI 平台的帳,先找公司自己說「暫時」的那一列
- 同一列數字,絕對金額和占比兩條線一起看,別只看公司給的那一條
- 追這一列的名字和定義改過幾次,每次改了什麼
- 公司說不改策略時,去找監理文件寫它「一開始」要做什麼
學不走的
- 拿到銀行執照需要的監理核准與四億美元級的初始資本
- 從 2012 年累積的放貸資料與信用模型
- 跟上百家放款夥伴與機構投資人談好的資金管道
SOURCES
- AUpstart 10-K FY2021
- AUpstart Q1 2022 新聞稿
- AUpstart 10-Q Q1 2022
- BCNBC:Upstart CEO defends increased loan balance(2022-05-10)
- AUpstart Q2 2022 初步結果(8-K)
- BMotley Fool:Upstart Q2 2022 財報會議逐字稿
- AUpstart 10-K FY2022
- AUpstart 10-K FY2023
- AUpstart 10-K FY2024
- AUpstart 10-K FY2025
- AUpstart to Apply for National Bank Charter(8-K 2026-03-10)
- AOCC Corporate Decision #1382
- BPYMNTS:Upstart Pursues Final Banking Approvals
- BAlternative Credit Investor:Upstart signs $4bn forward-flow agreement with Castlelake
- AUpstart Q2 2026 新聞稿
- AUpstart 10-Q/A Q2 2026
- BMotley Fool:Upstart Q2 2026 財報會議逐字稿
- AUpstart 8-K(2026-10-16 信用協議)
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明