Synthesia 營收 1.1 億美元,買單的是做員工訓練的人
先找本來就在花錢、花得很痛的預算
TIMELINE · 時間線
「做一支三十秒的片子,大概要兩個博士花十天。」
這是 Synthesia 執行長 Victor Riparbelli 今年 3 月在投資方 GV 的訪談裡,回憶公司最早的產品。那時它做的是配音對嘴,讓影片裡的人開口說他不會的語言。
2019 年 6 月的官網存檔,還留著那個時期的樣子。標題寫「用 AI 賦能說故事的人」(Empowering Storytellers with AI)。案例區列著 BBC 世界新聞台、BuzzFeed、廣告集團 McCann。
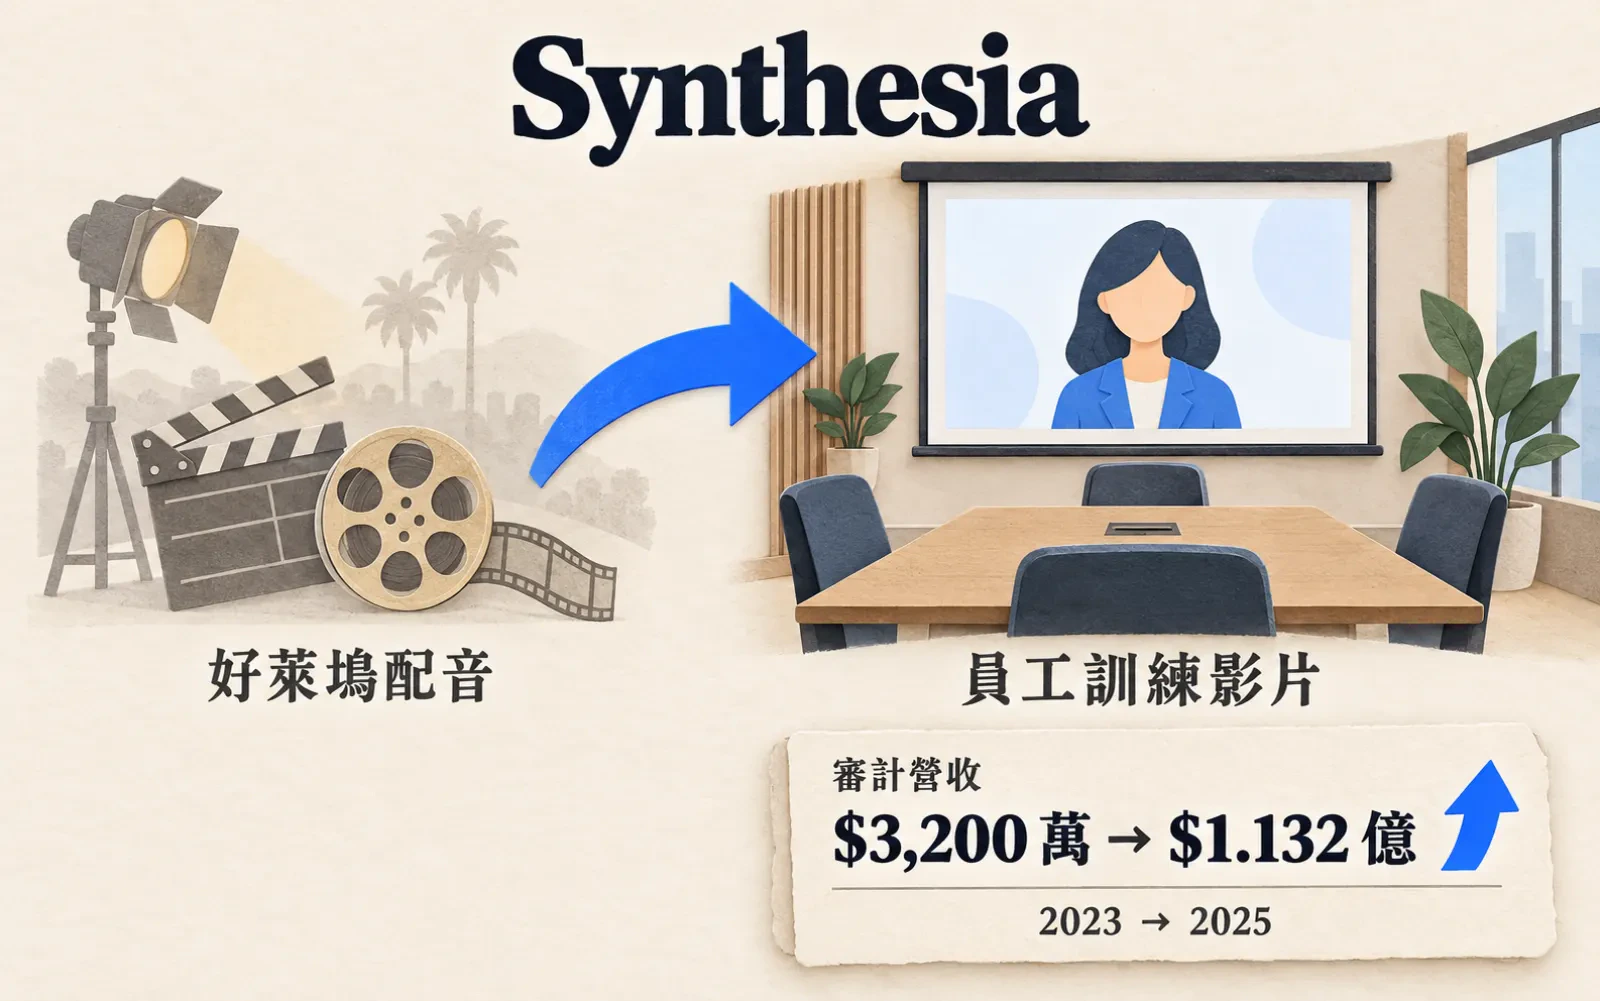
Synthesia 是 2017 年在倫敦創立的 AI 影片公司。早期它替片廠和廣告公司做配音翻譯,後來沒有變成好萊塢的工具。2025 年經審計的營收是 1.132 億美元,付錢的主要是大公司裡做員工訓練的人。我想講的是,錢怎麼從片場搬進了會議室,以及這本帳到今天還缺哪一塊。
配音做了三年,還是不夠大
Riparbelli 對那段時間的評價很短:「配音與翻譯產品算是小有成績。我們做了三年,但它不是一門很大、能擴張的生意。」
官網存檔看得到轉向的過程。2020 年 1 月,首頁改成「用 AI 產生在地化、個人化的影片」。分頁裡第一次出現「給線上課程的翻譯」(Translate for eLearning)。4 月中的快照,主軸仍是翻譯配音。
6 月底再看,首頁換成了兩個入口。 一個寫「學習與發展」(Learning & Development),一個寫「企業溝通」(Corporate communications)。同一張快照的標語寫:「跟寫一封 email 一樣簡單。」改版就落在這兩個多月之間。
說故事的人從首頁消失了。換上來的,是公司裡負責訓練員工、發內部公告的人。
今天它的自助方案,入門每月 18 美元,進階每月 64 美元。公司工程部落格寫,2025 年起全部改成點數制。
上門的人說:我不會用攝影機
Riparbelli 的版本是這樣:「大約 2021 年,我們開始收到很多意料之外的詢問。」
問的大多是大公司:「你能幫我做支影片嗎?我不會用攝影機,也跟老闆要不到預算。」他們要的是員工訓練或入職影片,「大多是一顆講話的頭」。
GV 的撰文者寫,最需要它的人不在好萊塢,而在大公司裡。他把這個轉向收成一句:Synthesia 的未來「比較像 PowerPoint,不像 Pixar」。這句不是執行長說的,但我覺得它把轉向講得最準。
他記的年份跟存檔差了一年左右。官網 2020 年中就改了版,他說的是 2021 年。我以存檔日期為準,訪談當成他事後的回憶。
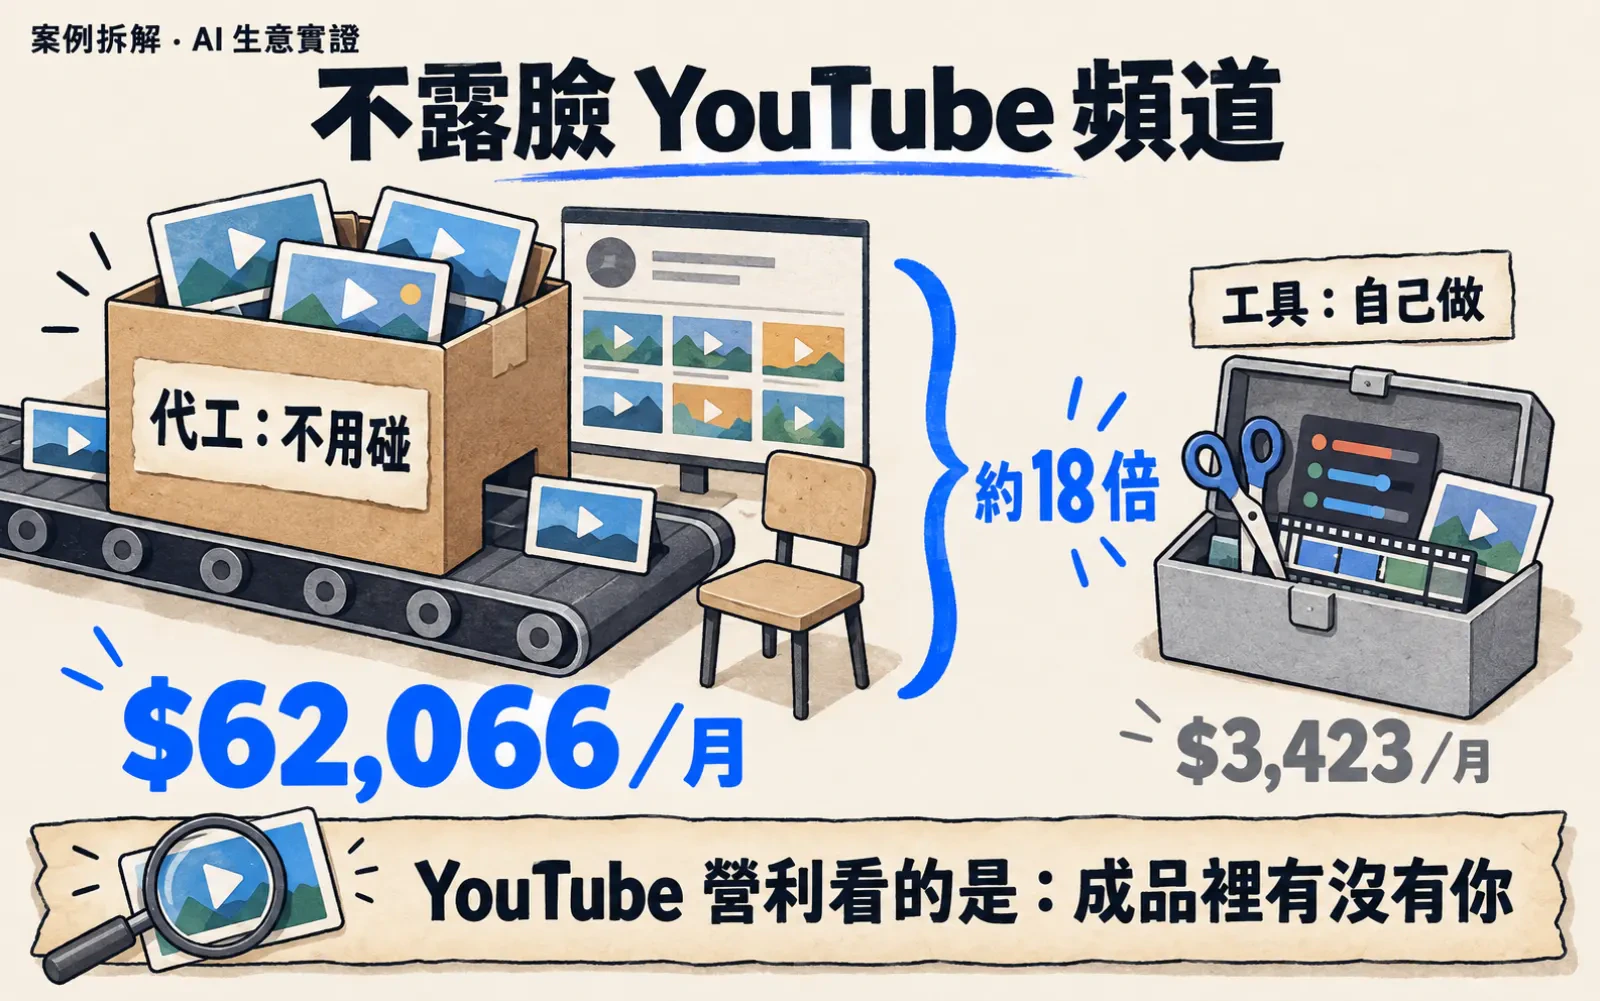
這裡要分清楚一件事。無臉 YouTube 頻道也用 AI 做影片,但那是創作者在賺廣告分潤。Synthesia 的買家不想紅,只想把一份訓練教材做完。
客戶沒變多,錢從同一批人身上長出來
Synthesia 沒上市,但它是英國公司,得把審計過的年報交給公司登記處(Companies House)。簽核的是 PwC。這是我寫這個系列以來,第一次碰到沒上市、營收卻有審計數字的公司。
2023 年它的營收是 3,200 萬美元。兩年後是 1.132 億,大約是當時的三倍半,這是我自算的。
客戶數卻幾乎沒動。公司自報 2025 年 1 月有 6 萬家,今年 3 月的說法還是「6 萬以上」。它在宣布年度經常性收入(ARR)破億的新聞稿裡,自己把成長原因寫成「既有客戶擴大使用」。
變的是客戶的大小。公司說兩年前財星百大有四成是它的客戶,今年 1 月說超過九成。兩個都是自報。
帳上有一列比自報硬。 年底的合約負債,也就是客戶已經付了、公司還沒交付的錢,從 4,150 萬美元漲到 7,420 萬。客戶願意先把錢放進來,比任何客戶數都有說服力。
人也跟著長。集團平均員工從 2023 年的 207 人,增加到 2025 年的 481 人。那一年的員工福利費用是 1.075 億美元,幾乎跟營收一樣大。
每收一塊錢,還虧六毛二
帳本的另一半沒那麼好看。2025 年稅前虧損 6,990 萬美元。換算下來,每收一塊錢虧約六毛二,前一年是一塊零二,都是我自算的。
在收斂,但離賺錢還遠。營業活動現金流是負 4,970 萬美元。年報在流動性風險那段寫得很白:集團「目前現金流為負……歷來依賴外部資本來支應投資與擴張」。
錢從哪來,現金流量表也寫了。2024、2025 兩年發行新股收到的現金,加起來約 3.64 億美元(我自算)。年底帳上現金 3.905 億,短期內不缺。
還有一列我會特別盯:內部雲端代管費用(Internal hosting expense),從 1,260 萬美元漲到 2,620 萬。同一年營收長了 94%,算力費長得比營收還快。
毛利率因此停在七成五左右(我自算)。2024 年的毛利率還有兩個版本:2025 年報把 230 萬美元重新分類進銷貨成本,原報的 77.8% 變成 73.8%。我用重編後的那個。
這本帳撐不起的三件事
第一,它證明有人付錢,沒證明這是好生意,虧損還是靠創投在補。 同賽道的 HeyGen 今年 6 月自報,年度經常性收入超過 2 億美元。它還強調,每募一塊錢股本,就有約 2.7 塊的年度經常性收入。那是自報、沒有審計,我只能並排放著,不能拿來下結論。
第二,會議室不是 Synthesia 獨占的。 HeyGen 同一篇也說,財星百大有 85% 是它的客戶。大公司的訓練預算是真的,但搶這筆預算的不只一家。
第三,客戶數不長,代表押在大客戶身上的比重越來越高。 年報把淨收入留存率(Net Dollar Retention)列為管理層盯的指標,卻沒寫數值。流失率、企業方案和自助方案各占多少,也都沒揭露。
「只做企業」也不等於不會被濫用。2023 年 2 月,研究機構 Graphika 發現親中宣傳帳號用 AI 做假新聞主播影片,主播正是 Synthesia 網站上的虛擬角色「Anna」和「Jason」。那批影片每支觀看不到 300 次,Synthesia 當時沒有回應評論請求。
還有一處口徑我只講一次。公司常說「約一半營收來自美國」,審計年報的地區拆分是 43.6%。新聞稿裡的年度經常性收入也是自報,跟審計營收不是同一種錢,所以這篇的主軸只用審計營收。
片場和會議室,是兩條路
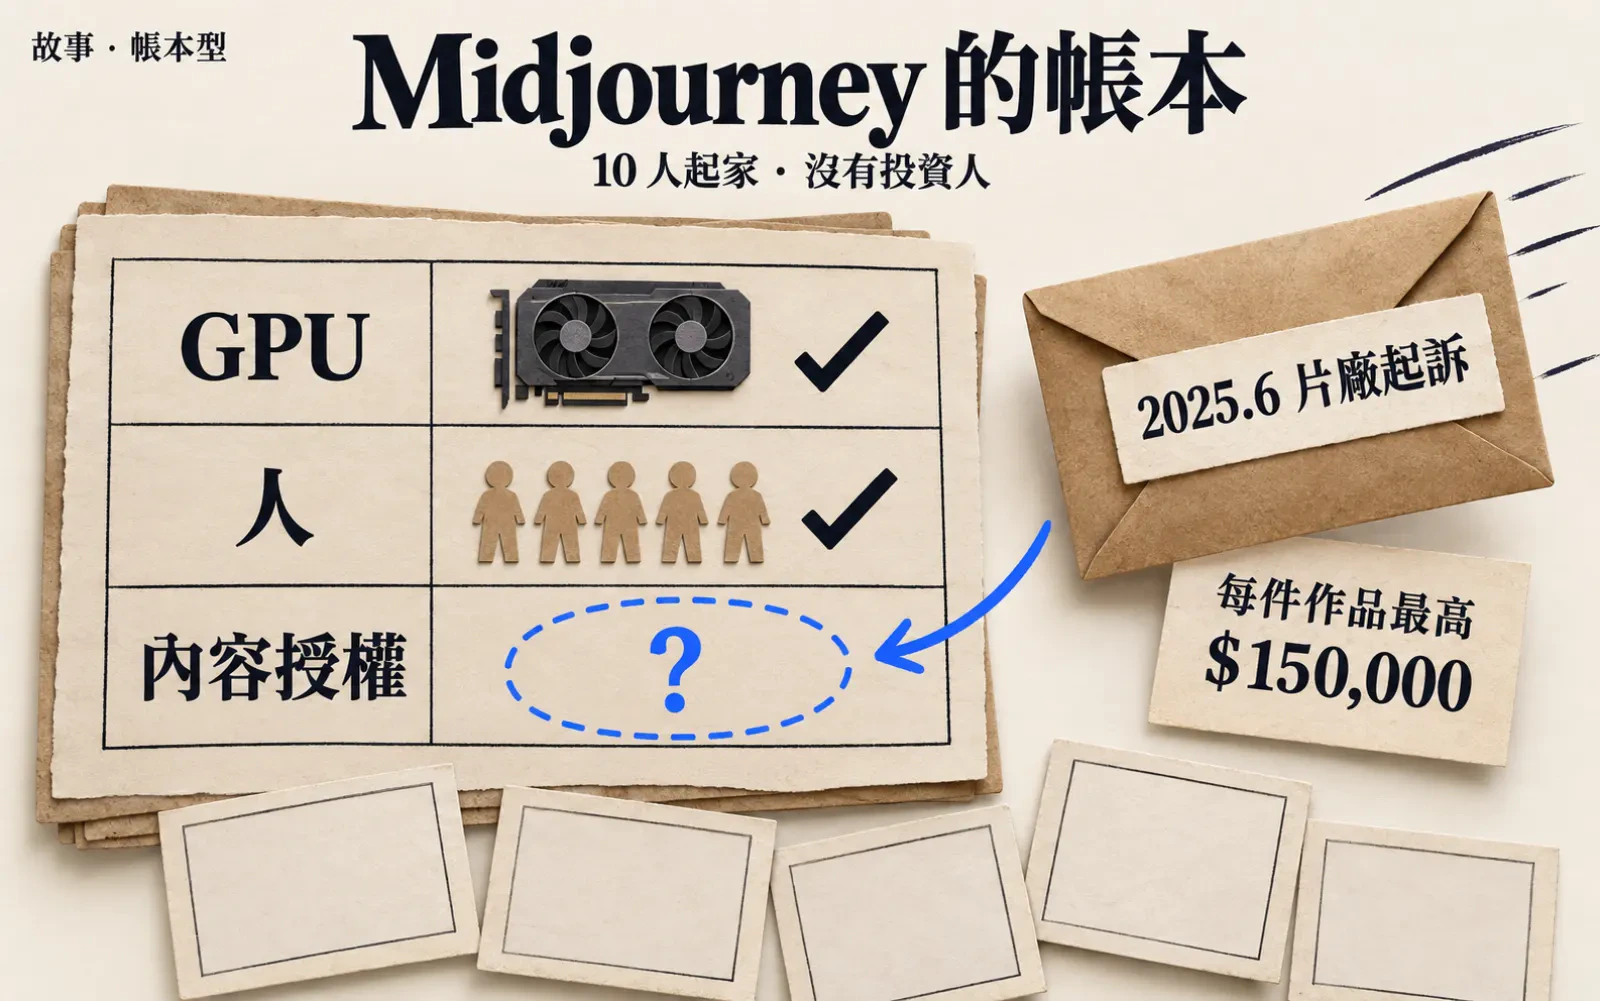
Midjourney 的帳我寫過,那本帳少了一列成本。它賣給覺得 AI 圖很酷的人,不拿創投,內容授權那一列的帳單還沒寄來。Synthesia 剛好相反:每一列都在、都有會計師簽名,只是最底下那列還是負的。
兩家都在做生成式影像,收錢的路完全不同。Synthesia 先替片廠和廣告公司做了三年配音,才發現會議室裡的人更急。
AI 工具最早有帳的買家,不是覺得它很酷的人,是本來就在花這筆錢、而且花得很痛的人。
這句我說得這麼死,是因為審計帳上的訊號都指向同一邊:客戶沒變多、大客戶變多、預收的錢變多。我沒把握的是另一件事:這條路要再燒多少,才走得到賺錢。年報沒有回答,HeyGen 的自報也回答不了。
那個做內訓的人,要的從來不是一支好看的片。是一支不用拍、不用跟老闆要預算、下週一前交得出來的片。Synthesia 的營收,就是從這幾個「不用」長出來的。
查核備註:淨收入留存率、流失率、企業與自助方案的營收占比,年報都沒揭露;客戶數與財星百大占比是公司自報,我找不到第三方核實;2023 年委內瑞拉的類似濫用案例,我沒讀到原始報導,未寫入。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| 經審計營收 | 3,200 萬 → 5,830 萬 → 1.132 億美元 | 集團營收 FY2023/FY2024/FY2025;2023 數取 2024 年報比較欄、2024 數兩份年報一致;2025 年增 94% | A | 2025-12-31 |
| 稅前虧損 | 2,810 萬 → 5,920 萬 → 6,990 萬美元 | 經審計 FY2023–FY2025;每 $1 營收虧 $1.02(2024)→ $0.62(2025),我自算=稅前虧損÷營收 | A | 2025-12-31 |
| 營業活動現金流 | −1,840 萬 → −3,520 萬 → −4,970 萬美元 | 經審計現金流量表 FY2023–FY2025;2023 數取 2024 年報 | A | 2025-12-31 |
| 發行新股收到現金 | 2024 年 1.499 億+2025 年 2.143 億 ≈ 3.64 億美元 | 現金流量表籌資活動,合計為我自算;2025 年底帳上現金 3.905 億美元 | A | 2025-12-31 |
| 合約負債(客戶預付、尚未交付) | 4,150 萬 → 7,420 萬美元 | 經審計資產負債表,2024-12-31 → 2025-12-31;現金流量表遞延收入增加 3,270 萬美元佐證 | A | 2025-12-31 |
| 內部雲端代管費用 | 1,260 萬 → 2,620 萬美元 | 年報附註「Internal hosting expense」FY2024 → FY2025,年增約 108%(我自算),同期營收 +94%;2025 毛利率約 75.4%(我自算=毛利÷營收) | A | 2025-12-31 |
| 集團平均員工 | 207 → 353 → 481 人 | 年報月平均人數 FY2023–FY2025;2025 員工福利費用 1.075 億美元(含股份基礎給付 1,490 萬) | A | 2025-12-31 |
| 財星百大是客戶的比例 | 約 40% → 逾 90% | 公司自報、未經審計:2025-04 新聞稿稱兩年前為 40%,2026-01 E 輪新聞稿稱逾 90%;同期自報客戶數持平約 6 萬家 | A | 2026-01-26 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 先找一筆今天已經存在、而且花得很痛的預算,再找覺得很酷的使用者
- 問付錢的人現在用什麼替代:找人拍片、外包,還是乾脆不做
- 除了新客戶數,也盯預收款和既有客戶的擴大使用
- 把算力費用單獨列一行,看它是不是長得比營收快
學不走的
- 兩年約 3.64 億美元的增資,撐得住每收一塊虧六毛二的帳
- 從 2017 年起累積的虛擬主播技術,和配音時期留下的研究團隊
- 讓大公司採購點頭所需的企業業務與合規能力
SOURCES
- ASynthesia Limited 2025 集團年報(Companies House,2026-09-22 遞交)
- ASynthesia Limited 2024 集團年報(Companies House,2025-09-26 遞交)
- AWayback:synthesia.io 2019-06-10
- AWayback:synthesia.io 2020-01-30
- AWayback:synthesia.io 2020-04-15
- AWayback:synthesia.io 2020-06-29
- ASynthesia:Series D 1.8 億美元(2025-01-15)
- ASynthesia:ARR 破 1 億美元+Adobe Ventures(2025-04-15)
- ASynthesia:Series E 2 億美元、估值 40 億(2026-01-26)
- ASynthesia 工程部落格:計費系統從 4,000 萬到 1.4 億 ARR(2026-02-10)
- BGV:Interview with Synthesia CEO Victor Riparbelli(2026-03-18)
- BThe Record:Deepfake news anchors spread Chinese propaganda(2023-02-09)
- CHeyGen:Surpasses $200M ARR(2026-06-25,競品自報)
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明