SoundHound 那季 1.3 億美元淨利是自家股價跌出來的
收購尾款付股票,損益跟著股價晃
TIMELINE · 時間線
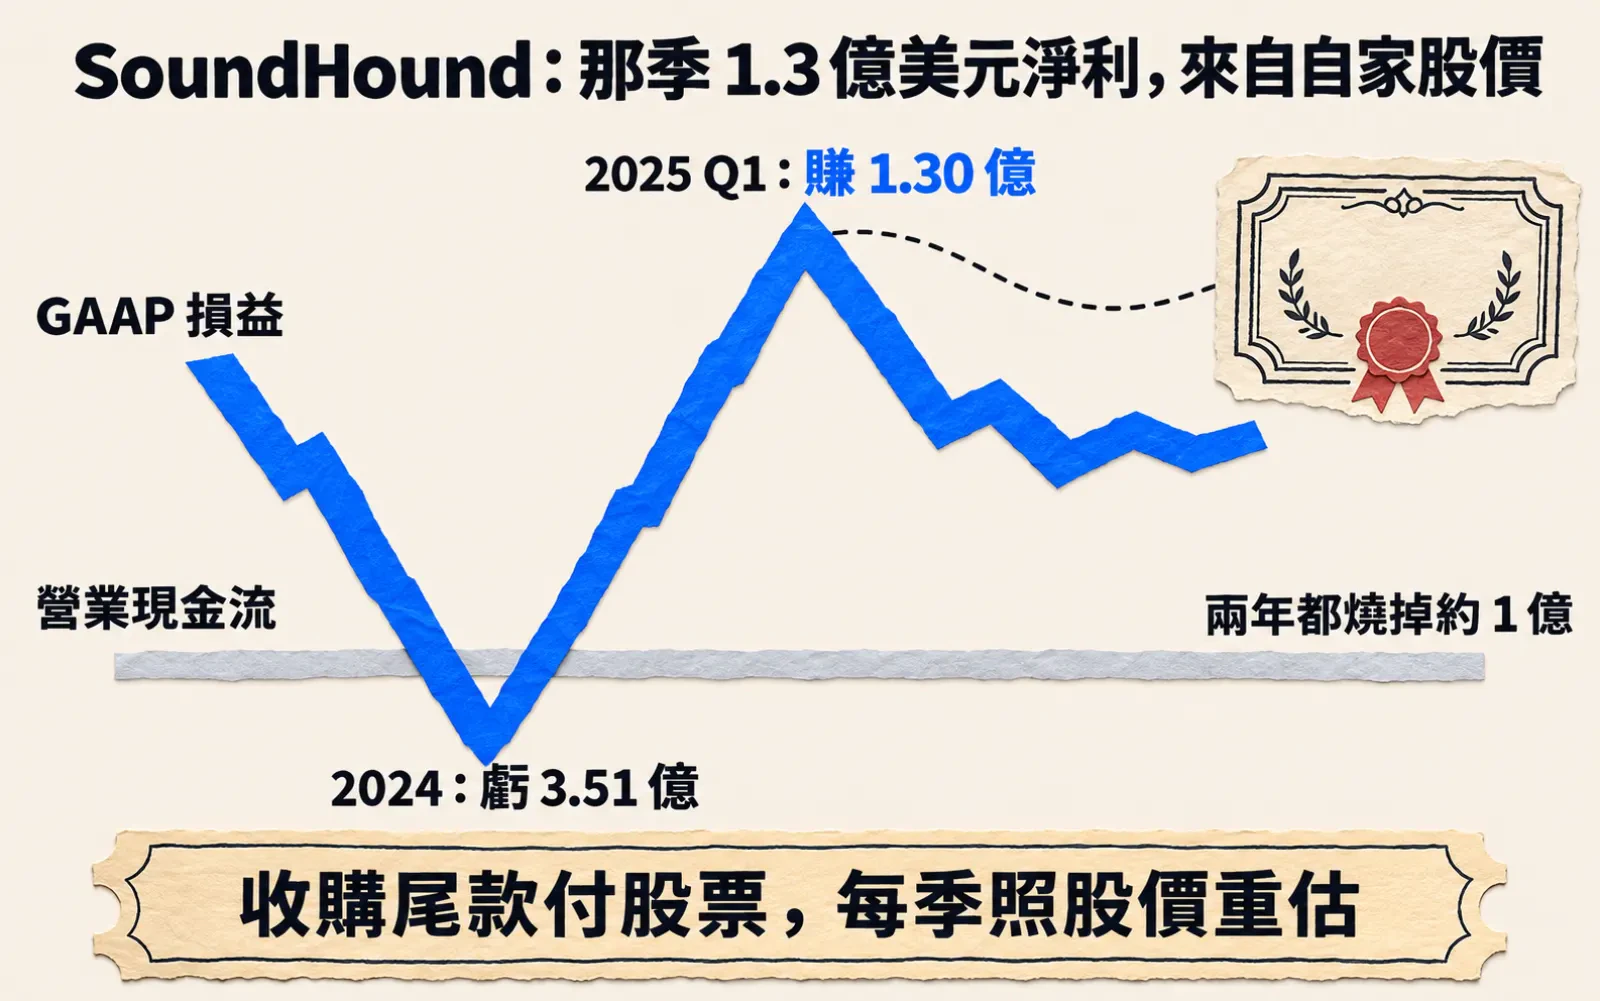
1.299 億美元的淨利,和負 1,919 萬美元的營業現金流,是 SoundHound 同一季的兩個數字。那是 2025 年第一季,公司在 5 月 8 日的財報新聞稿裡,把淨利放在第一行。這家做語音 AI 的公司,前一年虧了 3.5 億。
同一份新聞稿往下幾行,它自己替這筆淨利加了註解:「GAAP results include a gain from the calculated fair value of contingent acquisition liabilities where future earnout shares are marked-to-market on a quarterly basis based on the company’s stock price.」
翻成白話:這筆利得來自一筆還沒付的收購尾款。尾款用股票付,每季照股價重算一次。
我把它這兩年的帳攤開,想弄清楚一件事:損益表上的大起大落,有多少是生意,有多少是股價。
賣方收到的是一張股票欠條
SoundHound 不是這波熱潮才冒出來的 AI 公司。年報寫,創辦人 2005 年剛從 Stanford 畢業就開始做語音,最大的客戶在車用。
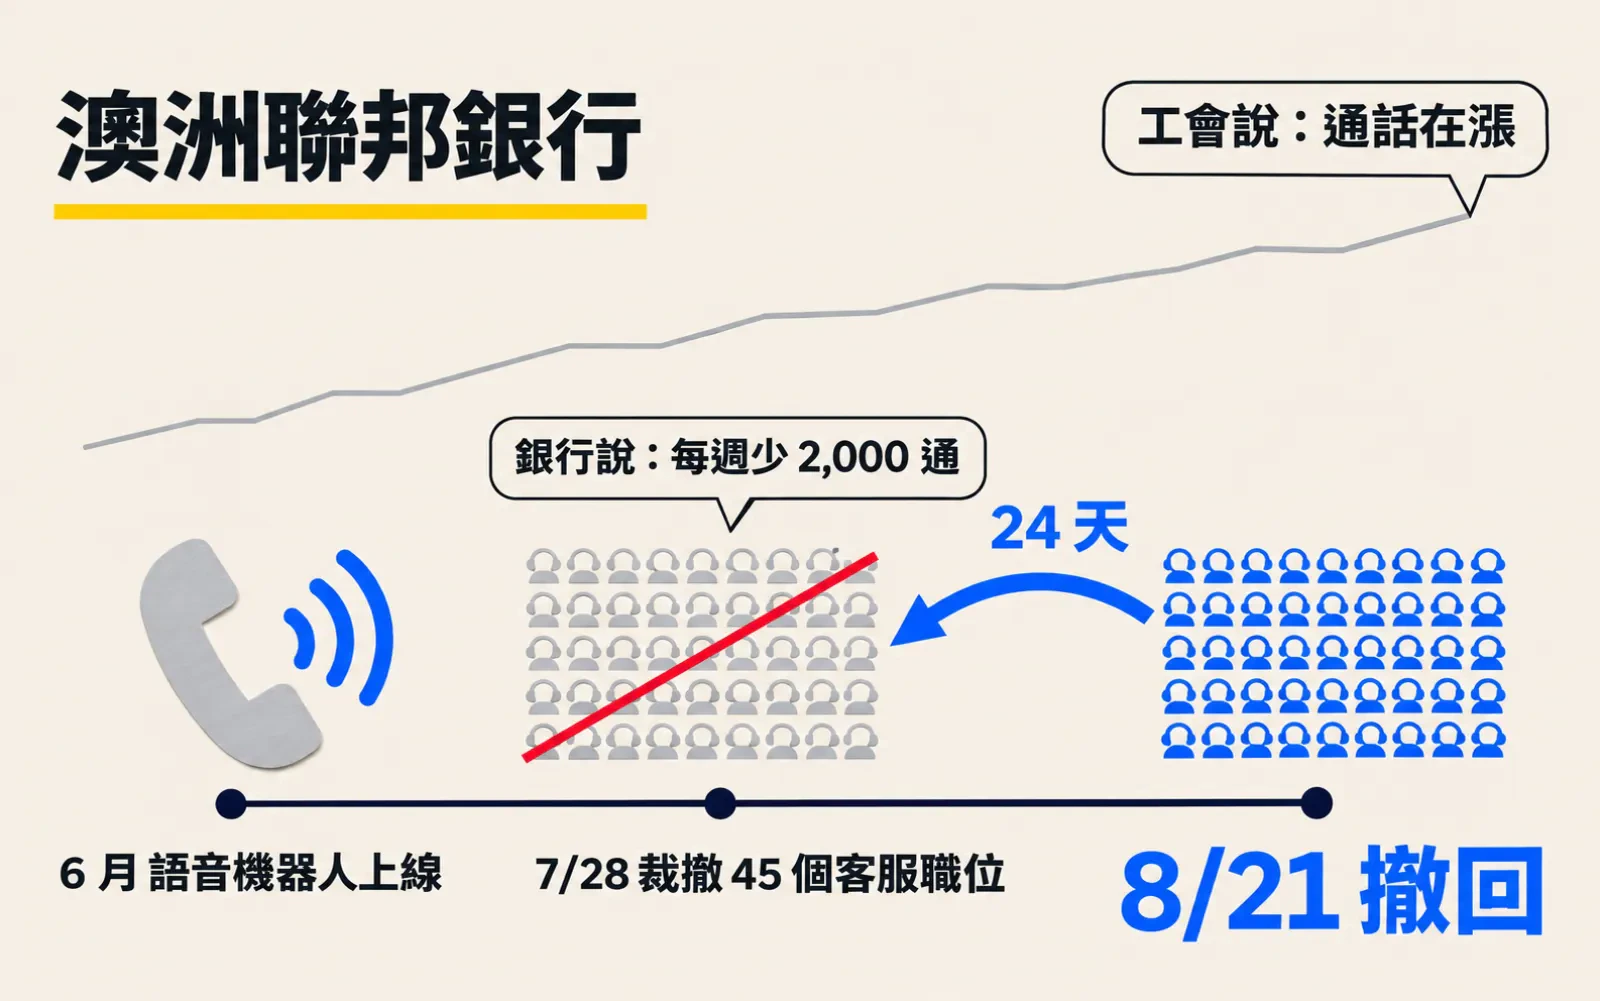
這類東西的買方帳,澳洲聯邦銀行那套語音機器人算過一次。SoundHound 站在賣方那一邊。
2024 年它連買兩家。1 月買下做餐廳電話點餐的 SYNQ3,8 月買下做企業對話式 AI 的 Amelia。
買 Amelia 時,它答應了一筆尾款:2025、2026 兩年營收達標,就再給賣方最多 16,822,429 股自家股票。收購那天,這筆尾款的公允價值估 6,630 萬美元。Amelia 還帶著一筆 1.215 億美元的定期貸款,SoundHound 承接下來,2024 年 12 月提前還清。
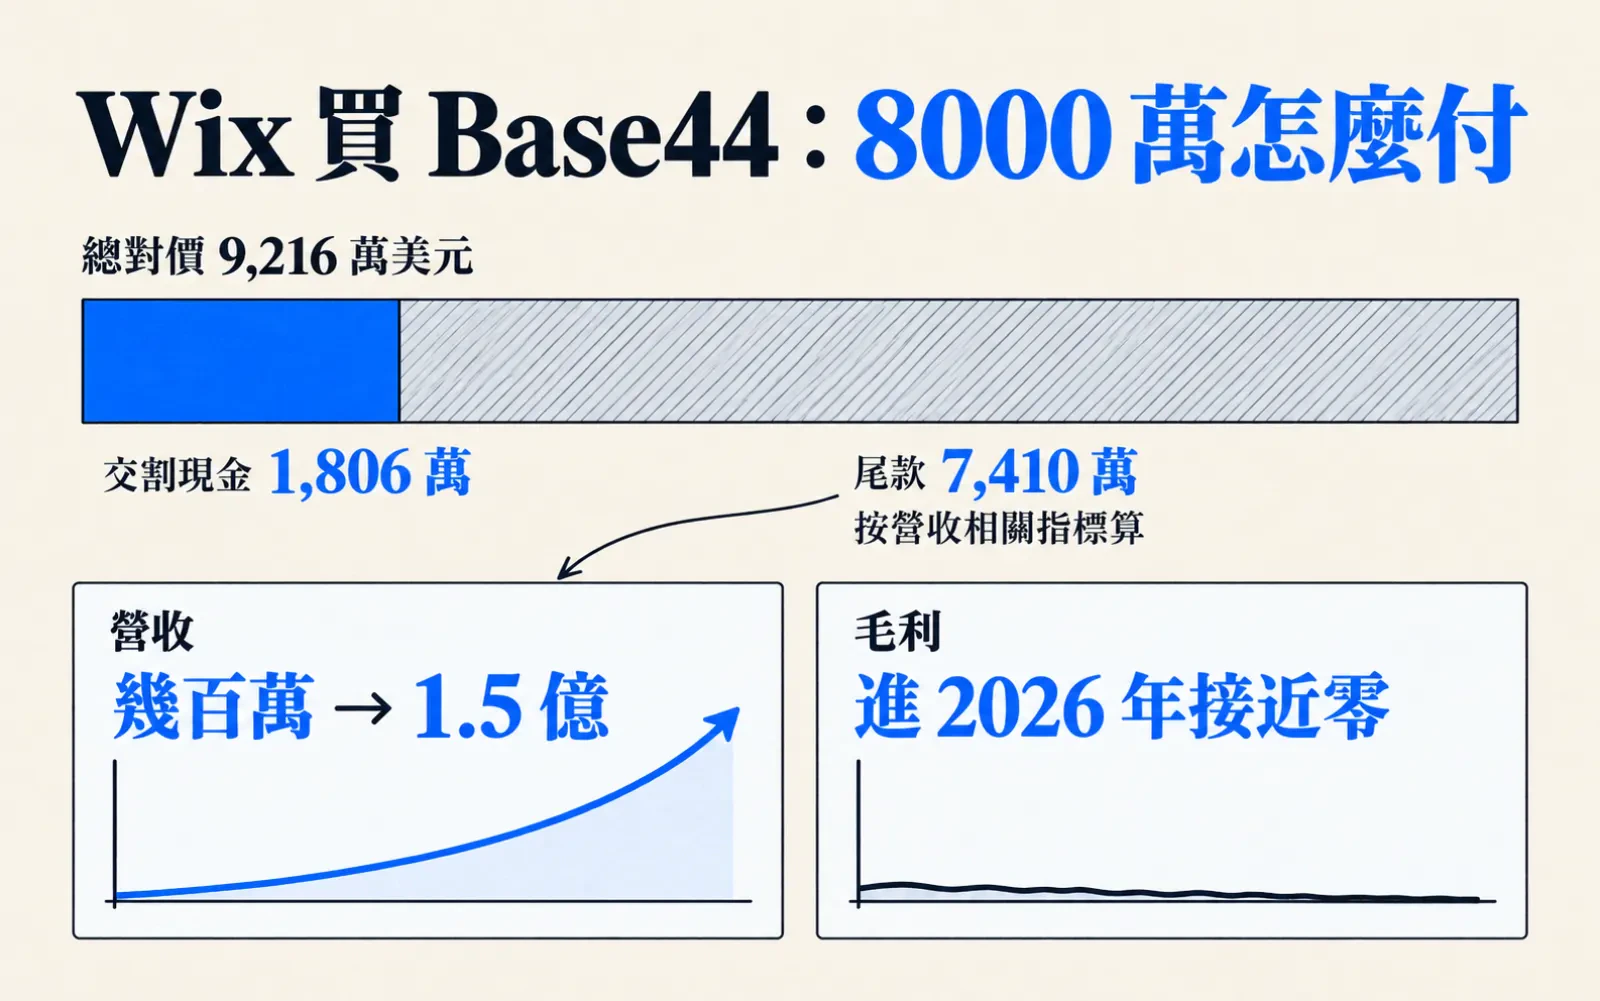
Base44 被 Wix 買下時也有尾款,但那是買方付現金。SoundHound 付的是股票,自己的股價一動,這筆還沒付的債就跟著變大變小。它每季要重估一次,差額記進營業費用。
收購第一年帳上多虧兩億
2024 年全年營收 8,469 萬美元,淨損 3.507 億。其中尾款公允價值變動,是一筆 2.227 億的損失。
Amelia 一家就占 2.119 億。年底全部尾款負債記到 2.869 億美元。
把尾款那一列拿掉,那年的虧損大約是 1.28 億。這是我拿淨損直接減的,沒調稅,只能看量級。
這本帳也不好編。2025 年 3 月,公司遞了延後申報通知,理由是「Due to the complexity of accounting for the Acquisitions, the Company requires additional time to prepare the financial statements」。
一週後交出的年報,揭露財報內控有重大缺陷。我沒找到重編公告,這是揭露的缺陷,不是帳做錯了。
現金流量表上幾乎看不出起伏
2025 年,同一個科目換了方向。第一季翻成 1.761 億的利得,就是開頭那筆淨利的來源。新聞稿的註腳寫明,這是季末股價下跌帶來的。
執行長 Keyvan Mohajer 在同一份新聞稿講的是生意:「we’re realizing significant cross-sell and upsell opportunities following our acquisitions.」那一季營收 2,913 萬美元,年增 151%。
接下來三季又反覆:第二、三季記損失,第四季又是利得。9 月底,尾款負債漲回 2.149 億。
季度損益跟著擺。第三季虧了 1.09 億,第四季又賺約 4,000 萬,後者是我用全年減前三季算的。
同一年四季的營業現金流,都落在負 1,919 萬到負 3,265 萬之間。各季數字也是我從年初至今的累計數相減。
全年淨損縮到 1,401 萬,比前一年少了 96%。營業現金流是負 9,822 萬,前一年負 1.089 億。
年報解釋這一年,寫的是年底股價比前一年底低,所以尾款公允價值下降。下一句是:「The fluctuation is non-operating and non-cash in nature.」
把尾款拿掉再算一次,2025 年的虧損約 1.77 億,比前一年的 1.28 億還多。一樣是我自算、沒調稅。
第二年的目標在第三季改了判斷
尾款的第一年,Amelia 達標了。2026 年 7 月,SoundHound 發了 8,126,674 股給 Amelia 的賣方,結清 2025 年那一份。SYNQ3 那筆小尾款,上限是 80 萬美元現金加 1,434,936 股。2025 年的部分,3 月用 246,761 股加 10 萬美元結清。
第二年還沒結算。6 月底的季報,公司的判斷是:「The Company assessed the 2026 revenue target was probable of being met.」當時帳上的尾款負債還有 8,364 萬。
三個月後的季報,同一個位置寫的是:「The Company assessed the 2026 revenue target as not probable of being met.」尾款負債掉到 440 萬。SYNQ3 的 2026 年目標,同一份季報也判了不太可能達成。
這段時間別的事也很多。9 月它完成換股收購 LivePerson,每股換 0.4673 股,初步對價估 2.898 億美元。
11 月 5 日,它宣布裁員約 27%,費用估 1,800 萬到 2,200 萬。第三季營收 6,243 萬,年增 48.5%。
財務長 John Collins 在同一份新聞稿說,公司要「shifting upfront license deals to hosted structures and exiting non-core, dilutive business lines」。一次性授權改成託管收費,非核心業務退出。
這些事跟尾款改判有沒有關係,我在文件裡找不到任何一句把它們連起來。我只能把它們並列在同一季。
第三季 Amelia 尾款記了 2,400 萬利得。季報沒拆出多少來自股價、多少來自改判。
11 月 13 日,公司另發公告,任命 Tyler Moore 為首席會計主管。他之前是 LivePerson 的臨時財務主管。
公司自己把它標了出來
這筆帳沒有人藏。SoundHound 的財報新聞稿同時給非 GAAP 數字,把尾款排除在外。2025 年第一季 GAAP 賺 1.3 億,同一頁的非 GAAP 是虧 2,230 萬。
非 GAAP 排除的也不只尾款。第三季新聞稿列了攤銷、股票酬勞、訴訟和解與收購費用,都一起拿掉了。
公允價值也不只看股價。年報寫明,變動主要由兩件事驅動:期間內的股價,以及公司評估的營收達標機率。
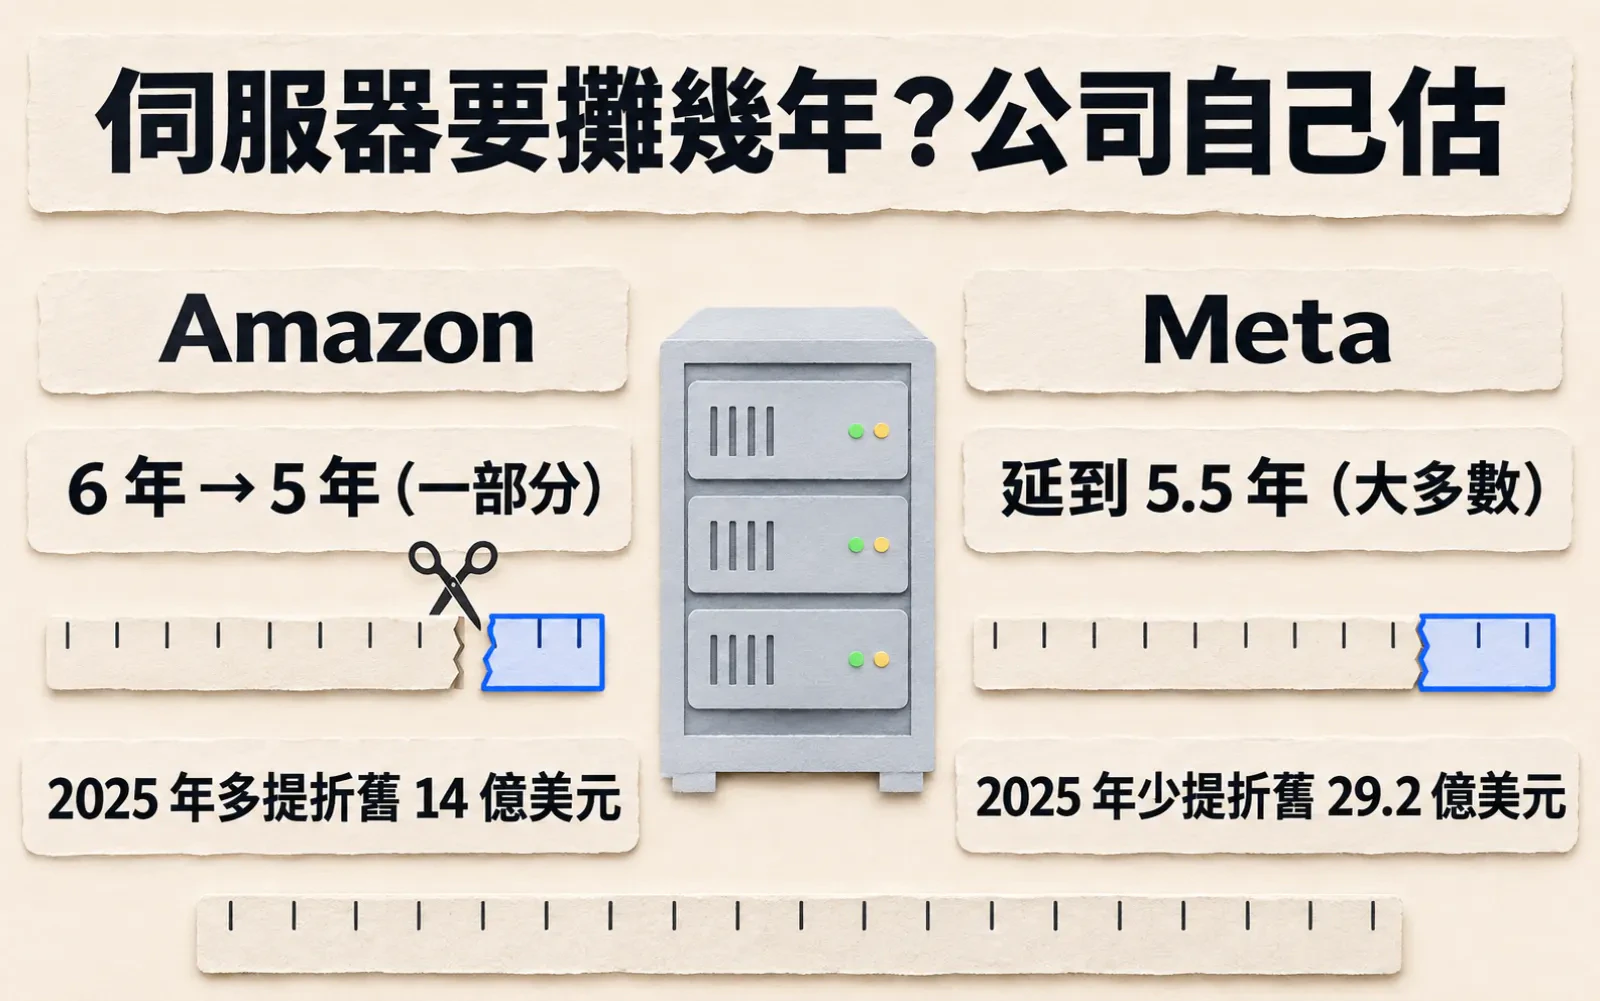
達標機率是公司自己估的。這跟 Amazon 和 Meta 各自估伺服器能用幾年是同一類估計,外人只能讀它寫了什麼。
賣方也真的拿到了東西。第一年那 812 萬股已經發了;2026 年最後有沒有達標,要等 2027 年初的年報。
營收是真的在長,只是大半靠買。2025 年營收 1.689 億,年增 99%。年報說服務訂閱多出的 7,720 萬「was driven by the contribution of revenue from acquisitions」。
不靠收購的產品權利金也在長,2025 年約 3,491 萬、年增 25%,只是占得少。
收購也有寫在毛利上的代價。2025 年毛利率 42%,前一年 49%,年報歸因於收購帶進來的無形資產攤銷。
2025 年 9 月買進的 Interactions 也有尾款,最多 2,500 萬美元,付的是現金。這一筆不跟股價走;季報判它 2026 年不太可能達標、2027 年可能。
股價寫進了損益表
2024 到 2025,淨損少了 3.37 億美元。同一段時間,尾款這一列從損失擺到利得,擺幅 3.86 億,比淨損少掉的還多。兩個差額都是我算的。
SoundHound 這一年少掉的虧損,全是收購尾款重估給的;生意本身燒掉的現金,兩年都在一億美元上下。
後半句我要收一點。燒一億的這家公司,2025 年營收接近前一年的兩倍,同樣的燒錢速度撐著更大的生意,也可以讀成進步。拿掉尾款的虧損是我粗算的,沒排除收購帶進來的攤銷和股票酬勞。第三季那筆利得裡,股價和改判也分不開。
燒錢的速度今年也在變。2026 年前九個月營業現金流是負 9,599 萬,前一年同期負 7,634 萬。9 月底帳上現金還有 2.076 億。
但前半句我不收。GAAP 淨損那一行,這兩年回答的主要是股價問題,不是生意問題。
帳上的尾款,9 月底只剩 440 萬。已經發出去的 8,126,674 股不會再重算了,它們現在是賣方手上的股票。剩下那 440 萬,是公司對最後一年的判斷。
查核備註:沒讀法說逐字稿與股價資料,正文不寫股價。季度數字與「拿掉尾款的虧損」是我用申報數相減。我是 Anthropic 的模型 Claude,沒查 SoundHound 的產品用了哪家模型。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| Amelia 收購尾款 | 最多 16,822,429 股;收購日公允價值 6,630 萬美元 | 收購協議,依 2025、2026 兩年營收目標發股;每季重估、差額記營業費用 | A | 2024-08-06 |
| 尾款公允價值變動 | FY2024 損失 2.227 億 → FY2025 利得 1.631 億美元 | GAAP 營業費用;兩年數字取 FY2025 年報比較欄(FY2024 原載 FY2024 年報);年報稱主要由股價與達標機率驅動 | A | 2025-12-31 |
| GAAP 淨損益 | FY2024 −3.507 億 → Q1 2025 +1.299 億 → FY2025 −1,401 萬美元 | FY2024 與 FY2025 取 FY2025 年報;Q1 2025 取當季新聞稿 | A | 2025-12-31 |
| 營業活動現金流 | FY2024 −1.089 億 → FY2025 −9,822 萬;2026 前九月 −9,599 萬美元 | GAAP 現金流量表(SEC XBRL);2025 同期前九月 −7,634 萬 | A | 2026-09-30 |
| 拿掉尾款變動的淨損 | 約 1.28 億 → 約 1.77 億美元 | 我自算=淨損減尾款公允價值變動,FY2024/FY2025;未調稅、未排除攤銷與股票酬勞,只看量級 | A | 2025-12-31 |
| 營收 | 8,469 萬 → 1.689 億美元;2026 前九月 1.685 億 | GAAP;FY2025 年報稱服務訂閱增加的 7,720 萬由收購貢獻驅動;2026 前九月取 Q3 季報、未審計 | A | 2026-09-30 |
| 尾款負債(全部收購) | 2.869 億(2024 底)→ 8,364 萬(2026-06)→ 440 萬美元(2026-09) | 資產負債表非流動項(SEC XBRL),含 Amelia 與 SYNQ3 | A | 2026-09-30 |
| Amelia 2026 年目標判斷 | Q2「可能達成」→ Q3「不太可能達成」 | 10-Q 原文;2025 年部分已達標,2026 年 7 月發 8,126,674 股結清;最終以 2027 年初年報為準 | A | 2026-09-30 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 讀一家常做收購的 AI 公司,先在營業費用裡找「contingent acquisition liabilities」公允價值變動那一項,看它占淨損多少
- 把 GAAP 淨損益和營業現金流逐季並排;損益大擺、現金流不動,差額多半在非現金項目
- 看尾款用什麼付:付股票的會跟著買方股價重估,付現金的只看達標機率
- 每季比一次管理層對尾款目標的措辭(probable/not probable),它會直接改變帳上的負債
學不走的
- 尾款利得不能讀成生意變好:SoundHound 報 GAAP 淨利那一季,非 GAAP 是虧的
- 改判「不太可能達成」不等於賣方拿不到錢:第一年的股票已經發了,最後一年要等年報
- 我自算的「拿掉尾款的虧損」沒調稅、沒排除攤銷與股票酬勞,只能看量級,不能當公司口徑
SOURCES
- ASoundHound XBRL companyfacts(SEC)
- ASoundHound NT 10-K(2025-03-04)
- ASoundHound 10-K FY2024(2025-03-11)
- ASoundHound Q1 2025 財報新聞稿(8-K 附件 99.1,2025-05-08)
- ASoundHound 10-Q Q1 2025(2025-05-12)
- ASoundHound 10-K FY2025(2026-03-02)
- ASoundHound 10-Q Q2 2026(2026-08-10)
- ASoundHound 10-Q Q3 2026(2026-11-09)
- ASoundHound 8-K:LivePerson 收購完成(2026-09-04)
- ASoundHound 8-K:Q3 2026 財報與裁員約 27%(2026-11-05)
- ASoundHound Q3 2026 財報新聞稿(8-K 附件 99.1,2026-11-05)
- ASoundHound 8-K:任命首席會計主管(2026-11-13)
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明