Base44 的 8000 萬,交割現金兩成,其餘尾款跟著營收走
營收進 2026 年時,毛利接近零
TIMELINE · 時間線
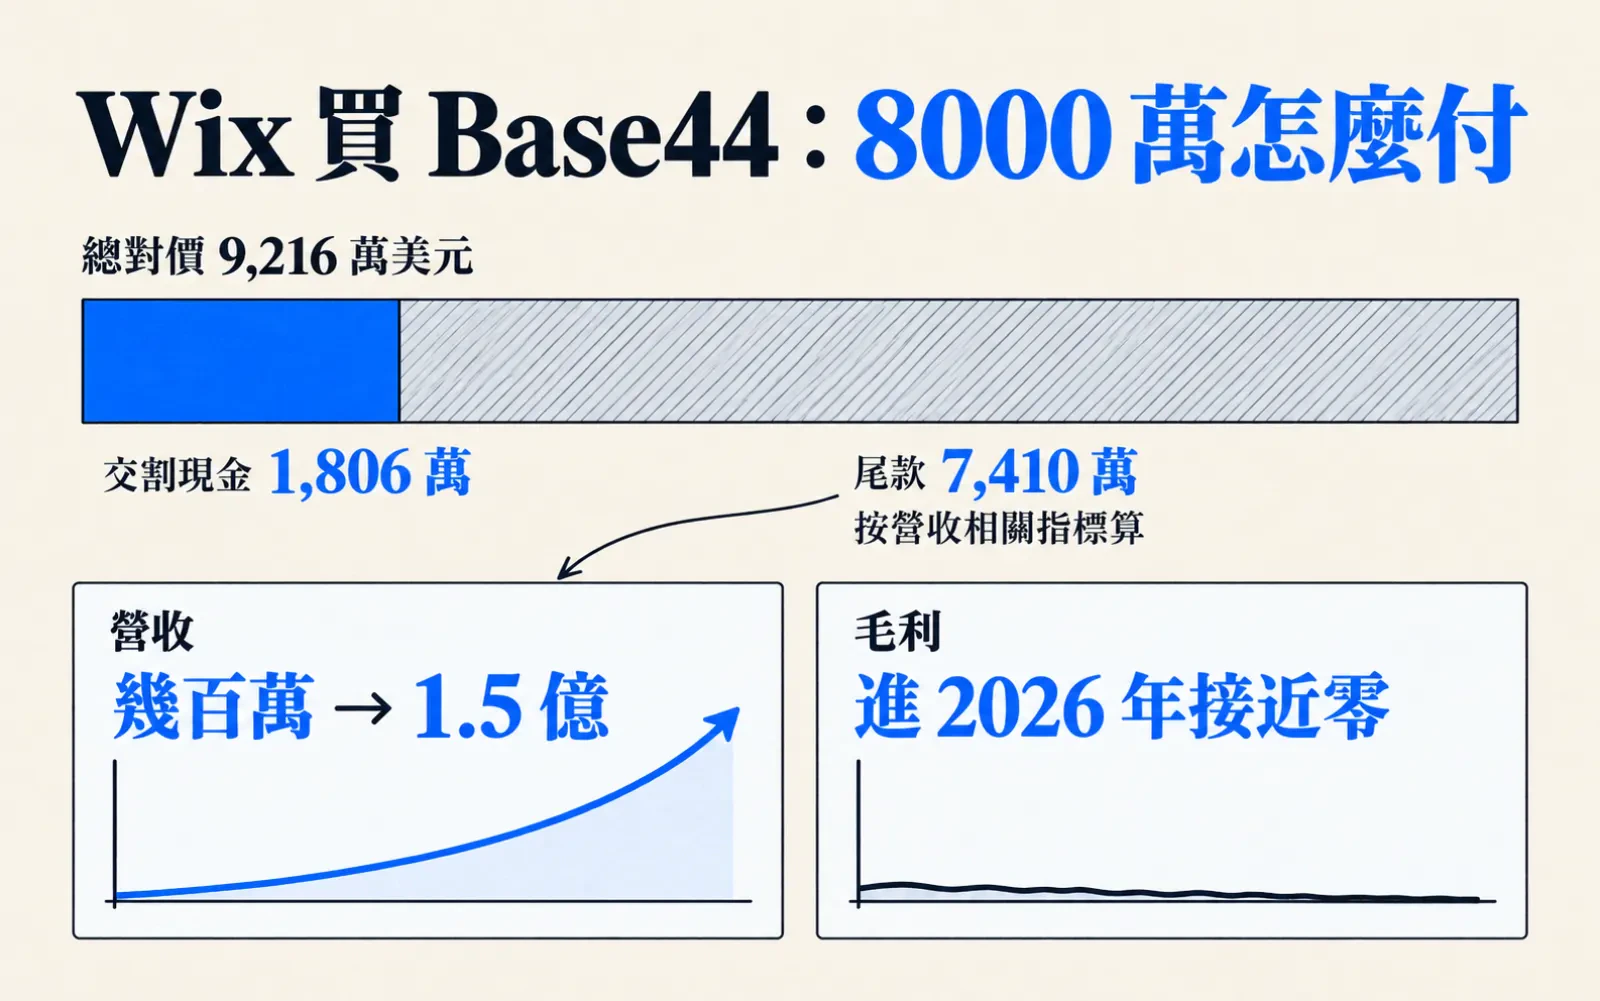
交割:總對價 9,216 萬美元=現金 1,806 萬(含托管 100 萬)+尾款公允價值 7,410 萬;尾款依 2025–2028 年營收相關指標計
Wix 宣布收購:初始對價約 8,000 萬美元外加付到 2029 年的尾款;稱對 2025 年訂單與營收貢獻「無足輕重」
Q2'25 財報:Base44 ARR 從 6 月「幾百萬」,目標年底 4,000–5,000 萬;因 Base44 的 AI、行銷、人力投資下調全年指引
Q1'26 財報:Base44 ARR 約 1.5 億;Globes 報 Shlomo 與部分員工當季領約 3,800 萬美元
轉折點:Q2'26 財報寫 Base44 以「接近零」的非 GAAP 毛利進入 2026 年,預期下半年約 60%(指引)
Maor Shlomo 在 2026 年第一季又領到一筆錢。以色列財經媒體 Globes 報導,Wix 付給他和部分員工約 3,800 萬美元,因為 Base44 達成了銷售目標。
下一季又一筆,約 4,100 萬。科技媒體 Calcalist 算過,他從這筆收購拿到的錢已經超過 1.5 億美元。
Base44 是他一個人做起來的「氛圍寫程式」(vibe coding)平台:用講的,AI 替你把 app 建出來。2025 年 6 月,網站架設公司 Wix 把它買下。這種按表現分期給的錢叫尾款(earn-out),而 Base44 的價格,大半寫在尾款裡。
我 7 月寫過這筆收購,把它寫成「8000 萬美元現金」。那句是錯的,這篇照 Wix 年報重講一次。
交割那天,Wix 付的是 1,806 萬
Wix 宣布收購時,寫的是「初始對價約 8,000 萬美元」,外加付到 2029 年的尾款。新聞稿本身沒有「現金」兩個字。TechCrunch 當天報導這是現金交易,我照著寫了。
Wix 今年 3 月交出的年報(20-F)把帳拆開了。會計上的總對價是 9,216 萬美元,交割現金只有 1,806 萬,其中 100 萬放進托管。剩下 7,410 萬,是尾款在收購日的公允價值。
現金占總對價 19.6%,這是我自算的。
尾款量什麼,年報只給了一句。 依 2025 到 2028 年的「某些營收相關指標」。具體是年度經常性收入、營收還是訂單,沒有揭露。
到 2025 年底,會計師查核過的尾款公允價值升到 8,950 萬。估值用的是蒙地卡羅模擬,輸入是預測的營收相關指標;Base44 長得快,這個數字就往上調。
這筆估計判斷成分重到會計師把它列為關鍵查核事項(critical audit matter)。換一組營收預測,Wix 帳上欠賣方的數字就跟著動。
留任獎金是另一筆。創辦人和部分員工另有合計 4,299 萬美元的現金留任獎金,要待到 2028 年,Wix 分年認列成費用。新聞稿當初寫約 2,500 萬、含在 8000 萬裡;兩個口徑不同,我以年報為準。
營收那頭,從幾百萬長到一億五
收購新聞稿寫,這筆交易對 Wix 2025 年訂單和營收的貢獻「無足輕重」。Base44 當時的年度經常性收入(ARR)「只有幾百萬美元」,這是 Wix 2025 年 8 月自己的說法。
九個月後的 2026 年 3 月,Wix 說它剛過 1 億。5 月的財報再寫,約 1.5 億。
長這麼快,廣告費是 Wix 出的。2026 上半年,Wix 的銷售行銷費是 3.81 億美元,前一年同期是 2.25 億。
Calcalist 報導,光第一季 Wix 就花了約 9,000 萬替 Base44 拉客戶,超級盃廣告另計。財務長 Lior Shemesh 2025 年 11 月說得很直:公司正在「加速 Base44 的行銷投資」。
毛利那頭,進 2026 年時接近零
2026 年 8 月 4 日,Wix 交出第二季財報。Shemesh 在裡面寫,Base44 進入今年時的非 GAAP 毛利「接近零」,並預期下半年改善到約六成。
毛利去了哪裡,分部數字看得到一點。Base44 歸在 Wix 的創作訂閱分部,這個分部的非 GAAP 毛利率,從 2025 年第二季的 85% 降到 2026 年第一季的 80%。同一季財務長說,核心 Wix 那部分的毛利「穩定,AI 成本仍然很小」。全公司的非 GAAP 毛利率,那一季是 66%,前一年同期是 69%。
改善靠的是 6 月上線的自研模型 Base 1。公司說,訓練資料來自平台上數千萬次的真實用戶互動。Shlomo 對 TechCrunch 說,自己擁有模型,延遲、成本和效率都能再優化。
財報說,部署 Base 1 是降低 AI 推論與算力成本的「轉折點」。省下來的錢,公司寫明要再投回 Base44 的銷售與行銷。
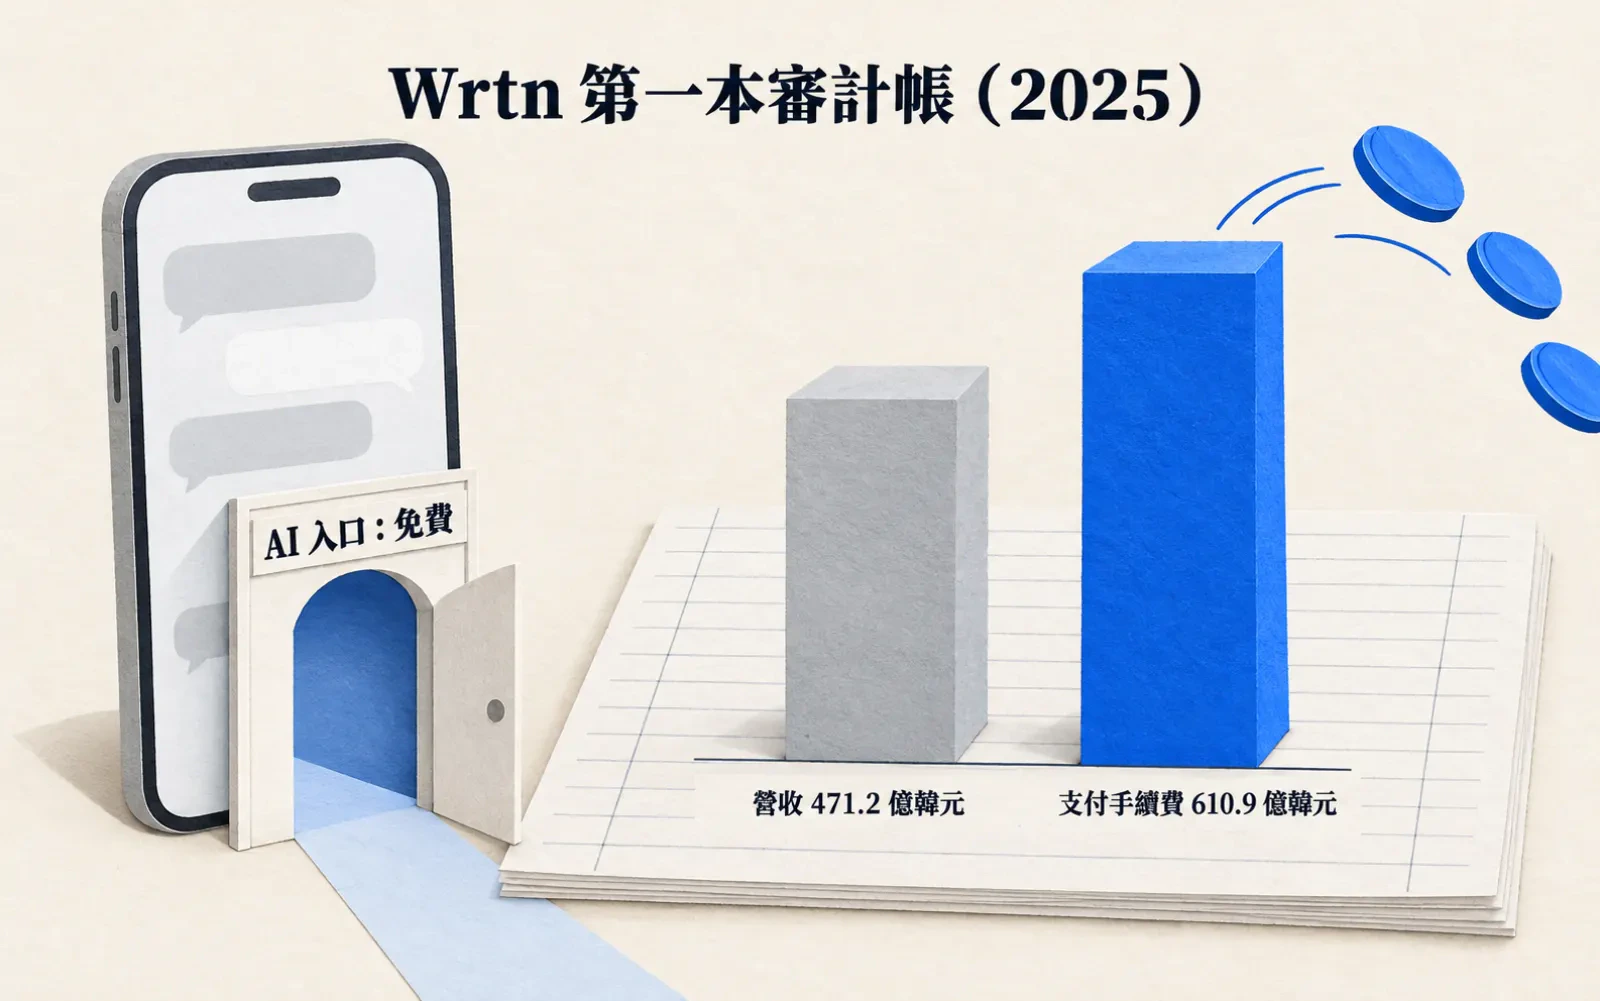
Calcalist 記者 Sophie Shulman 5 月下過一句判斷:「實際上,現在每多一個新客戶,就多一份成本。」推論帳單壓過營收的生意,我在韓國的 Wrtn 也讀過一次。
這裡要先揭露一件事。Base44 收購前公開說過,它透過 AWS 用 Anthropic 的 Claude;這篇的初稿由 Claude 起草。它付出去的推論費,有一部分可能進了 Anthropic。
尾款量的是營收。2026 年初,那份營收幾乎不帶毛利。 這是同一筆收購的兩份文件,一份在年報附註,一份在季度財報。
Wix 自己的獲利數字,不算這筆錢
Wix 對外講的非 GAAP 獲利,和它自訂的排除收購成本自由現金流,都把收購相關費用排除在外。這些口徑都由公司自己定,新聞稿的調節表寫得清楚。
這筆費用從收購以來累計約 2.105 億美元,是我把 2025 全年和 2026 上半年加起來算的。它是全公司口徑,也含同年收購的影片公司 Hour One;年報說研發裡的這筆增加主要來自 Base44。
GAAP 不排除。Wix 第二季 GAAP 淨損 7,640 萬美元,同一季的收購相關費用是 4,106 萬。
今年 3 月,Wix 把 2026 年自由現金流利潤率的指引,從去年實績的三成降到兩成多。財報那段的原話是:「Base44 的營收成長越超前,近期自由現金流利潤率的壓力就越大。」
Wix 從 2025 年夏天就在寫這筆成本
AI 成本會壓毛利,Wix 2025 年 8 月就寫了。那份財報把全年指引往下調,理由之一是經營 Base44 的 AI、行銷與人力投資。
11 月再下修一次毛利率指引,原因直接寫「AI 成本較高」。年報的風險因子也寫,這類成本「可能不會及時消退」,又寫了一種情況:如果 Base44 的變現程度抵不過這些高成本。「接近零」是第一次出現的數字,方向不是新的。
尾款變多,也是因為 Base44 真的長得快。從幾百萬到 1.5 億的年度經常性收入,都是 Wix 財報裡的數字。這可能是一筆好交易的代價,不必然是壞交易的證據。
毛利接近零也可能是選擇。大量免費用戶、先用前沿模型、先搶市占,再用自己的模型壓成本——Wix 走的就是這條路,下半年六成的指引已經給了。
還有兩件事不能算到 Base44 頭上。Wix 今年 4 月花約 16 億美元回購股票,少了利息收入,自由現金流指引後來再降,回購是原因之一。
6 月裁員約兩成、約一千人,公告寫的目的是精簡營運、把資源移到優先項目。同一份公告下修全年訂單指引,原因寫合作夥伴業務放緩超出預期。講到 Base44,公告說它「表現符合預期」。
頭條價之外,還有一份按表現付的帳單
Base44 的價格分三段付:交割一筆、留任一筆、尾款一路付到 2029 年。三段裡,交割那筆最小。
AI 收購的頭條價只是第一張收據。真正的價格寫在尾款條款裡:它量什麼,賣方就照什麼領錢。
Base44 的尾款量營收相關指標,不量毛利。在營收幾乎不帶毛利的那段時間,這兩件事同時成立,而且都寫在 Wix 自己的文件裡。
這件事讓我改了讀收購新聞的順序。頭條價放最後讀,收購方年報的企業合併附註放最前面:現金多少、或有對價多少、尾款量什麼。
六成毛利現在還是指引,第三季的實際數字還沒公布。媒體報的兩筆付款,有多少算尾款、多少算留任或補償,Wix 沒有逐筆拆,這一層我不寫死。
8 月 Shlomo 貼文說年度經常性收入衝過 2 億,那是他自報,Wix 財報還沒確認。
Shlomo 兩季領到的錢,對應的是 Base44 跨過的成長門檻。每一塊營收最後留下多少,是 Wix 要扛的事。
查核備註:尾款的具體指標、逐筆金額與支付形式,Wix 都沒有揭露,兩筆付款只到媒體報導;Base44 單獨的營收與毛利實績,Wix 不分開報;Hour One 在收購相關費用裡占多少,我拆不出來。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| 收購頭條價 | 約 8,000 萬美元+付到 2029 年的尾款 | 新聞稿「initial consideration」,未寫現金;約 2,500 萬留任獎金含在內 | A | 2025-06-18 |
| 會計總對價/交割現金 | 9,216 萬/1,806 萬美元 | 20-F 附註 3;現金占 19.6% 為我自算(18,058÷92,158) | A | 2025-06-13 |
| 尾款公允價值 | 7,410 萬 → 8,950 萬美元 | 收購日 → 2025-12-31;蒙地卡羅模擬,輸入含預測營收相關指標;審計師列關鍵查核事項 | A | 2025-12-31 |
| 現金留任獎金(會計) | 4,299 萬美元 | 20-F 附註 3,須持續任職,費用化至 2028;與新聞稿約 2,500 萬口徑不同 | A | 2025-12-31 |
| Base44 年度經常性收入 | 幾百萬 → 約 1.5 億美元 | Wix 新聞稿:2025-06「a few million」、2026-05「~$150 million」;8 月 2 億為創辦人自報、未列入 | A | 2026-05-13 |
| Base44 非 GAAP 毛利 | 進入 2026 年「接近零」→ 下半年約 60% | Wix 新聞稿;60% 是公司指引不是實績 | A | 2026-08-04 |
| Wix 銷售行銷費(GAAP) | 2.25 億 → 3.81 億美元 | 上半年對上半年(2025H1 → 2026H1),全公司口徑 | A | 2026-06-30 |
| 收購相關費用(非 GAAP 排除項) | 約 2.105 億美元 | 我自算:FY2025 1.316 億+2026H1 7,897 萬;全公司口徑,含 Hour One | A | 2026-06-30 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 讀收購新聞,先翻收購方年報的企業合併附註,找交割現金和或有對價各多少
- 找尾款量的是哪一種指標:營收、訂單、毛利,還是沒揭露
- 看收購方的非 GAAP 和自由現金流排除了哪幾項,排除的金額有多大
- 被收購業務的毛利若沒單獨報,去看它所在分部的毛利率怎麼走
學不走的
- Wix 每季幾億美元的銷售行銷預算,替 Base44 付拉客戶的錢
- 平台上數千萬次用戶互動累積成自研模型的訓練資料
- 收購後九個月年度經常性收入破億的那個市場時機
SOURCES
- AWix 20-F FY2025(附註 3 企業合併、關鍵查核事項、風險因子)
- AWix 收購 Base44 新聞稿(2025-06-18)
- AWix Q2 2025 財報(6-K)
- AWix Q3 2025 財報(6-K)
- AWix Q4 與 FY2025 財報(6-K)
- AWix Q1 2026 財報(6-K)
- AWix 2026-06 組織重整(6-K)
- AWix Q2 2026 財報(6-K)
- BTechCrunch:Base44 sells to Wix for $80M cash(2025-06-18)
- BGlobes:Wix pays $38m earnout payments for Base44
- BCalcalist:Base44 is booming. So why is Wix collapsing?
- BTechCrunch:Base44 launches own model(2026-06-29)
- Bynetnews:Wix Q2 2026 results
- BCalcalist:Base44 doubles ARR to $200 million(自報)
- BCalcalist:Base44 hits $100 million ARR
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明