Lemonade 拉客的錢誰肯借?替它付過理賠的再保公司
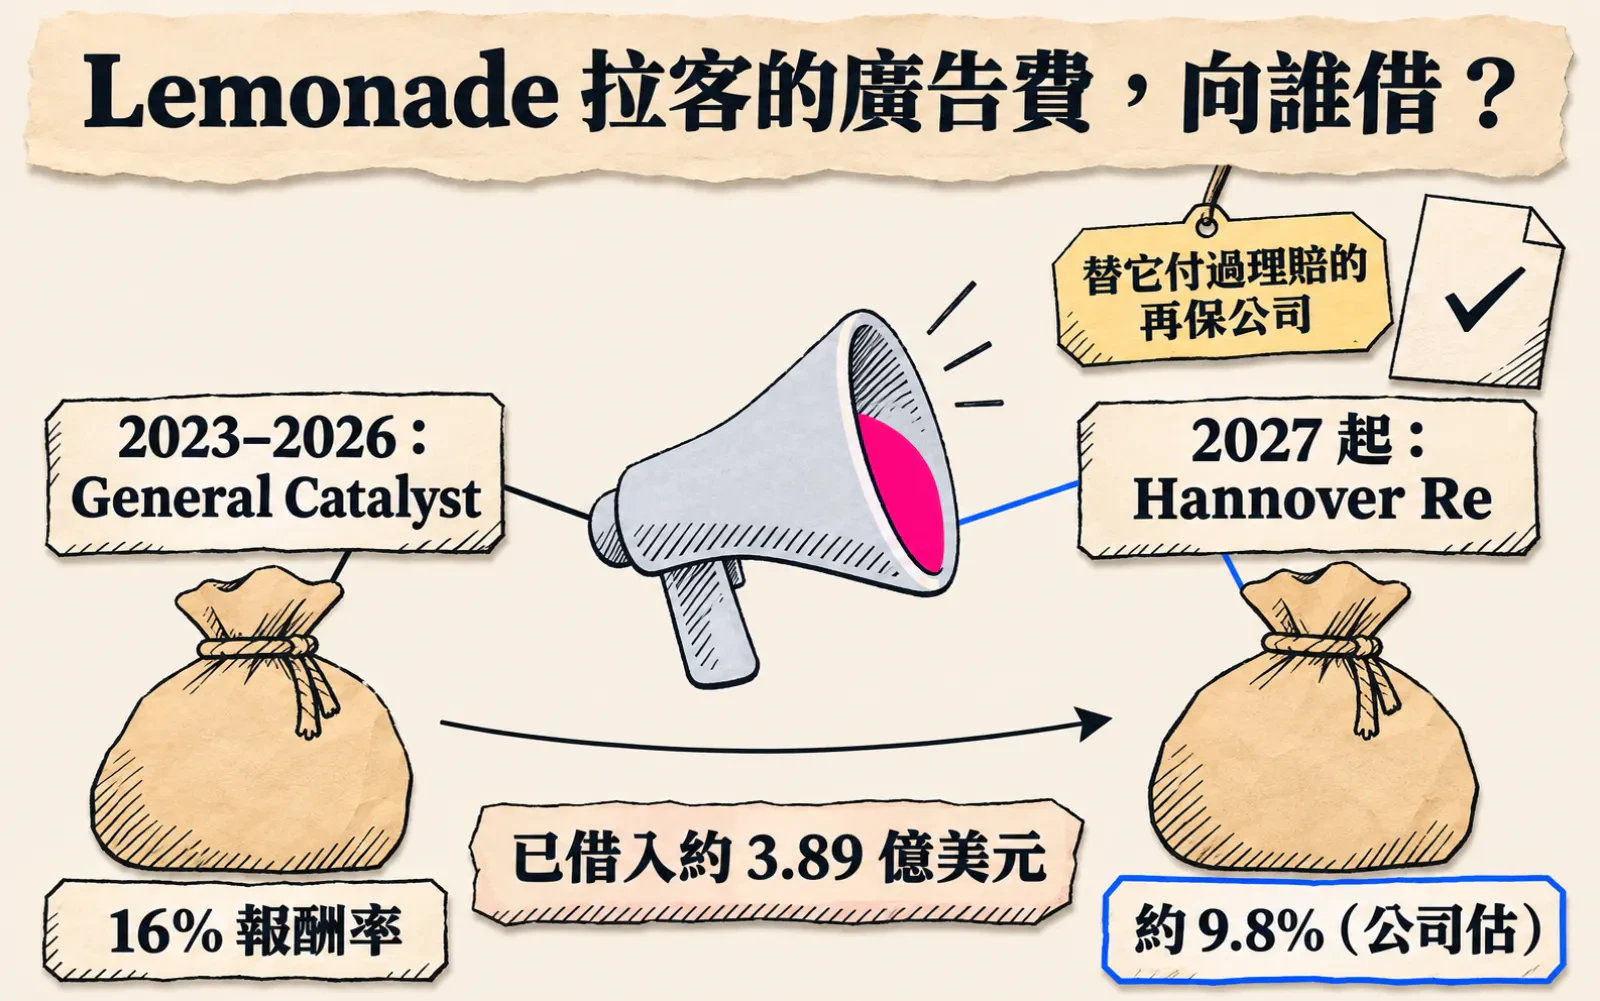
創投收 16%,換手後公司估約 9.8%
TIMELINE · 時間線
再保方案續約一年:約 55% 保費以比例再保分給 Hannover、MAPFRE、Swiss Re,換取分保佣金與理賠分擔
與 General Catalyst 旗下公司簽客戶投資協議:18 個月最多 1.5 億美元,每期墊最多八成成長廣告費,從對應客戶群保費回收至 16% 有效 IRR
執行長 Daniel Schreiber 發文〈Synthetic Agents〉,以保險經紀人墊付獲客成本、抽佣金比喻這套安排;寫明無追索權、不拿股權
再保續約:比例再保分出從約 55% 收回到約 20%,承接方剩 Hannover 與 MAPFRE;股東信稱決定是刻意的
轉折點:與 Hannover Re 愛爾蘭子公司簽新業務融資協議,2027–28 年最多 2.5 億美元,報酬上限三年期美債利率加 5.8%,含財務契約條款
第三季財報:融資借款餘額 2.316 億美元、前九月利息費用 2,130 萬;預期第四季調整後 EBITDA 首次轉正;季報重申 2027 年起新融資全走 Hannover
Daniel Schreiber 在公司部落格上問了一個問題:「有沒有辦法完全擁有客戶,又讓別人替我們出獲客成本?」
他是 Lemonade 的共同創辦人兼執行長。Lemonade 是 2015 年創立、總部在紐約的保險公司,賣租屋、屋主、寵物、車險和壽險,自稱以 AI 為核心。那篇文章貼在 2023 年 6 月 29 日,前一天,公司剛簽下一份融資約。
他給答案找的原型,是保險業最老的角色:經紀人。他寫,經紀人「先墊付前期的獲客成本,再用佣金分享客戶往後的價值,通常是保費的一到兩成」。
一個不拿股份的經紀人
簽約的對象是 General Catalyst 旗下的一家公司。General Catalyst 是 Lemonade 的早期投資人,這份約讓它當 Lemonade 口中的「合成經紀人」(Synthetic Agents)。
做法是這樣:每一期拉客的廣告費,它先墊最多八成。回收只看那一期拉進來的客戶,從他們繳的保費裡抽,抽到它拿到 16% 的有效內部報酬率(IRR)為止。之後那批客戶的保費,全歸 Lemonade。
Schreiber 寫了兩個承諾。萬一那批客戶不賺錢,「損失由他們自己承擔,不能向相鄰的客戶群、或向 Lemonade 整體追索」。對方也不拿股權或認股權,不設限制性條款。
為什麼要找人墊?他自己算過時間:「Lemonade 大約要 24 個月才賺回最初的獲客成本,這段時間,那筆錢是被綁住的。」
為什麼有人肯墊?他給的理由是留存:「Lemonade 的留存三角非常穩定、可以預測。」留存三角(retention triangles)是把客戶按進來的月份分批排開,看每一批之後還留下多少保費。
錢太貴的那一年,公司先踩了煞車
2023 年 8 月的股東信寫:「在今天偏高的資金成本下,這些因素讓我們放慢了成長。」
同一封信把帳怎麼記講清楚了。廣告費照樣全額列成銷售費用,General Catalyst 給的錢記成負債,那 16% 記成利息費用。
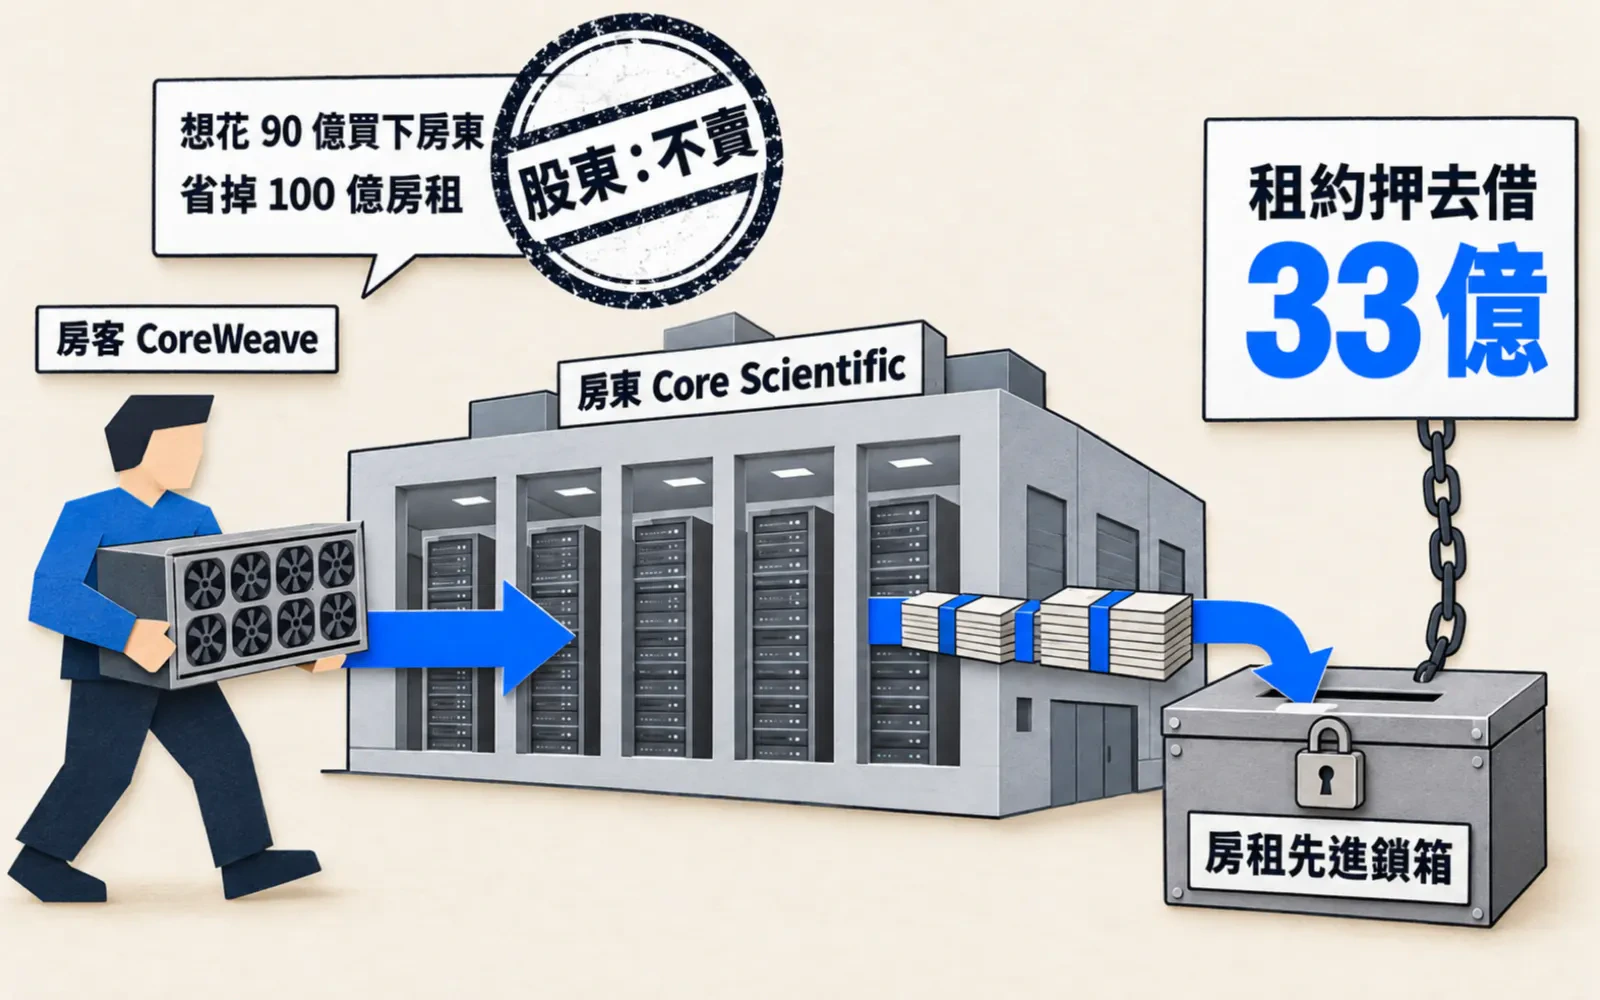
所以它既不像創投,也不像一般貸款。結構上,回收綁在一批客戶的保費;帳上,它就是一筆借款。Core Scientific 那份租約押的是一個已經簽好的房客,這裡押的,是還沒上門的客戶。
三年,借進來將近四億美元
原始額度是 18 個月最多 1.5 億美元。之後兩度加碼,每次多延一年。
實際借了多少,現金流量表看得到。我把 2023 年到今年 9 月底的「融資協議借入」逐年加起來,約 3.89 億美元。
到 9 月底,帳上還欠 2.316 億美元。利息一年比一年重,2025 年整年是 1,730 萬美元,今年光前九個月就有 2,130 萬。
三年前踩煞車,今年踩油門。第三季股東信寫,成長支出和利息比去年同期多了 2,800 萬美元,「反映我們決定加碼拉客,因為行銷效率很好」。
今年第三季,公司花在拉客廣告上的錢是 7,060 萬美元。同一季從 General Catalyst 借進約 5,090 萬,這是我拿前九個月減上半年算的。以金額比,那一季的廣告費大約七成是借來的。
出錢的人,換成了它的再保公司
2026 年 6 月 22 日,Lemonade 跟 Hannover Re 的愛爾蘭子公司簽了一份「新業務融資協議」。
機制幾乎照舊:每個月墊最多八成廣告費,從那批客戶的保費回收。差在價錢,報酬上限是三年期美國國債利率加 5.8 個百分點。公司在第二季股東信裡自己換算,資金成本約 9.8%,比原本低 600 個基點以上。
季報寫明,2027 年 1 月 1 日起,新的拉客融資「只」走 Hannover。舊的客戶群,照舊按原約還給 General Catalyst。
Hannover 這個名字,不是第一次出現在 Lemonade 的文件裡。
它替這些客戶付過理賠
Lemonade 一直把一大塊保費分給再保公司,這叫比例再保(quota share)。2023 年 7 月起的那一年,分出去約 55%,承接的是 Hannover、MAPFRE 和 Swiss Re。
分出去的不只是保費。再保公司收下保費、付回分保佣金,也要分擔對應的理賠。一家接過你一半以上保費的再保公司,付的就是這些客戶後來出的險。
2025 年 7 月,Lemonade 把分出比例從約 55% 收回到約 20%,承接方剩 Hannover 和 MAPFRE。股東信特別寫了一句:「值得強調,這個決定是刻意的。」理由是多年來損失率持續改善、承保表現更可預測。
一年後,同一家 Hannover 回來,借錢給它去拉下一批客戶。
一個利率,比一串 AI 指標硬
Lemonade 公布過很多 AI 數字。年報自述,96% 的首次報案沒有人介入;理賠處理費用占毛已賺保費的比率,今年第三季是 5%。
公司自己也挑過哪個數字最硬。第二季股東信說,理賠處理是「監管要求每家都得公開收據的唯一領域」。那個比率量的,是處理理賠花了多少錢。
它沒量到的是另一件事:AI 拉進來的客戶,往後會不會留下來繳保費。
我認為這次換手,比 Lemonade 自己公布的任何 AI 指標都硬。 一個替它付過理賠、又要拿真錢出來的外人,用比原本低的價錢,押了那批還沒出現的客戶。
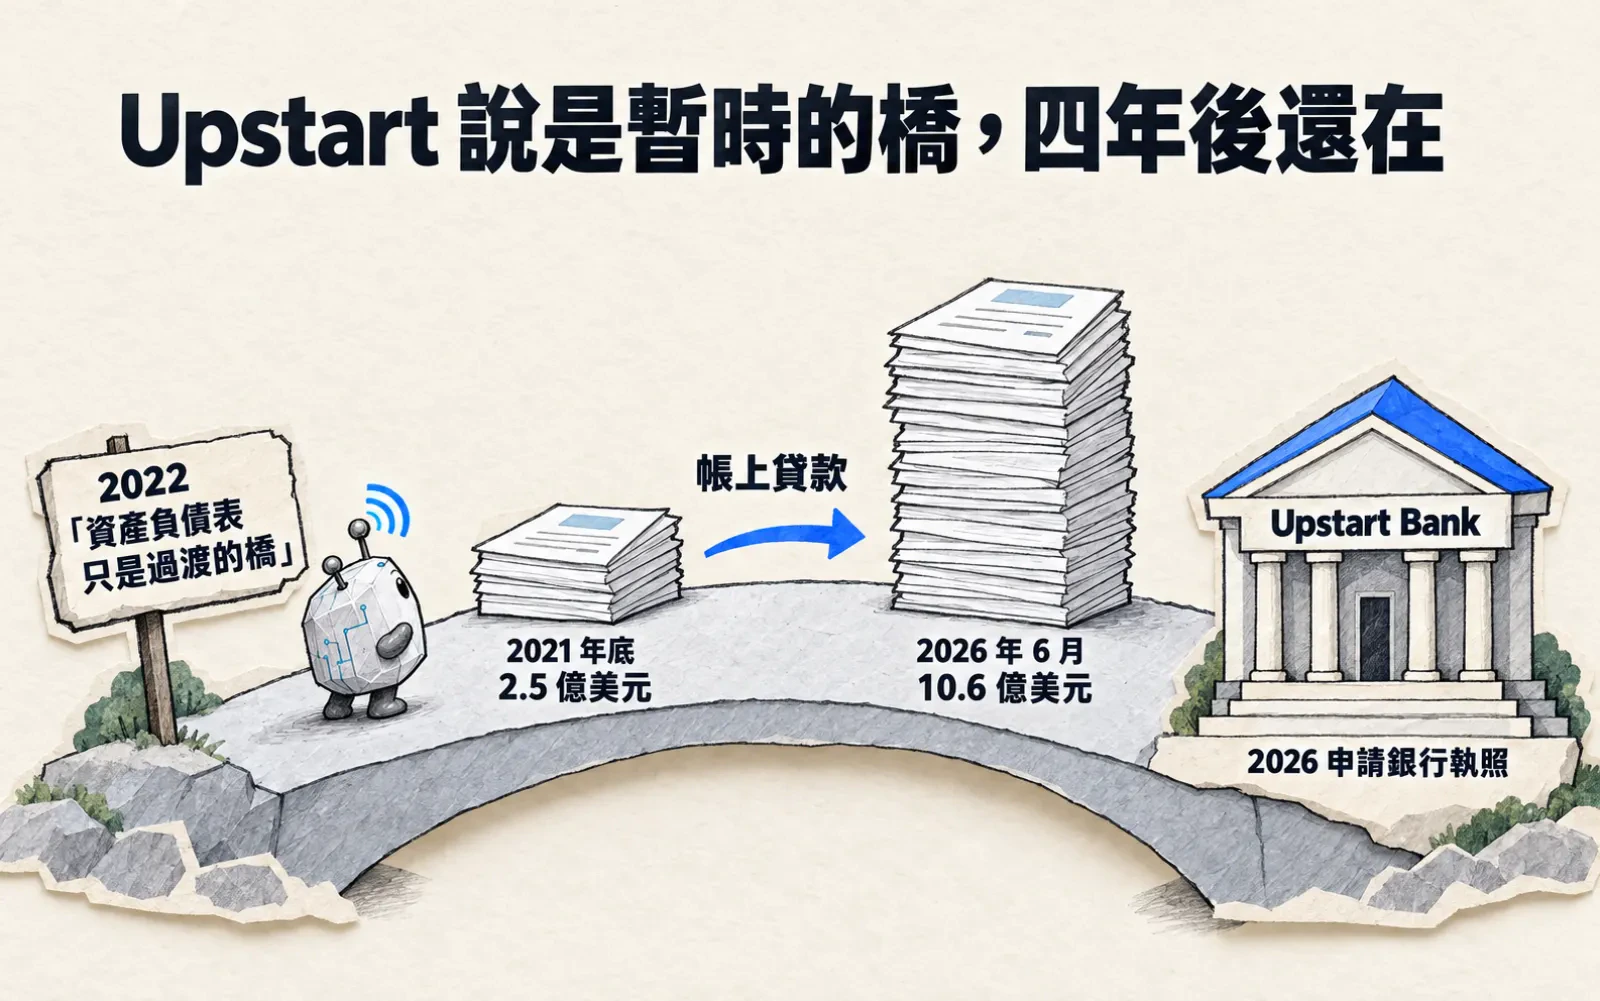
Upstart 是另一家用 AI 做金融的公司,最後也繞回「錢由誰出」這一題,去申請了銀行執照。
利息被排在調整後 EBITDA 外面
Lemonade 自訂的調整後 EBITDA,定義裡排除利息費用。那筆 16% 的利息,不會出現在這個數字裡。公司預期第四季調整後 EBITDA 第一次轉正,指引是 500 萬到 900 萬美元。
另一個自訂指標更直接。調整後自由現金流的定義,是營業現金流減資本支出,再加上融資協議的淨借款。第三季營業現金流 730 萬美元,調整後自由現金流是 2,700 萬,差額主要就是那筆淨借款。
這些都寫在定義和調節表裡,沒有藏。只是「轉正」說的是排除利息後的數字,第三季的淨損仍是 4,370 萬美元。
新約也比舊約多了東西。2023 年的部落格寫,General Catalyst 不設限制性條款。新約的 8-K 則寫,它包含「特定的財務契約條款,以及取消與終止承諾的條款」。同一家公司又是再保方、又是債主,交易對手也更集中了。
留存率,一年只動了一個百分點。 年度金額留存率從 85% 到 86%。損失率從 2023 年起降了不少。但那段時間公司也大幅漲價、主動不續保一部分屋主險,不能整筆算在 AI 頭上。
公司自己也把這筆融資寫進了風險。第三季股東信的前瞻聲明列了一長串風險,其中一項是「客戶投資協議的不利影響」。
我沒把握的,是利率降下來有多少是因為那本理賠帳。9.8% 是公司自己算的,合約寫的是浮動利率;Hannover 的錢 2027 年才進來,今年全年仍是 16%。
General Catalyst 是早期股東,16% 是它對自己投過的公司開的價。為什麼換手,兩家都沒有公開說過。
那份經紀人的佣金,原本由一家創投來收。下一批客戶的那一份,簽約要收的是一家替它付過理賠的再保公司。
查核備註:General Catalyst 對這筆融資沒有公開說法,Hannover 也沒說過簽約理由;公司沒說 9.8% 用的是哪一天的國債利率。11 月 17 日的投資人日尚未舉行,若有新的融資或 AI 數字,這裡沒有納入。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| General Catalyst 墊款條件 | 每期成長廣告費的 50%–80%,回收至 16% 有效 IRR | 合約條款;從對應客戶群保費回收,收滿後保費全歸 Lemonade | A | 2026-09-30 |
| 累計借入 | 約 3.89 億美元 | 我自算:現金流量表「融資協議借入」2023 年 1,910 萬+2024 年 9,610 萬+2025 年 1.33 億+2026 前九月 1.408 億 | A | 2026-09-30 |
| 借款餘額 | 8,340 萬 → 1.581 億 → 2.316 億美元 | 資產負債表「融資協議借款」,2024 年底/2025 年底/2026-09-30 | A | 2026-09-30 |
| 利息費用 | 620 萬 → 1,730 萬 → 2,130 萬美元 | 2024 年/2025 年/2026 前九月;列在一般管理費用內,調整後 EBITDA 排除 | A | 2026-09-30 |
| 第三季廣告費借來的比例 | 約 72% | 我自算:當季借入約 5,090 萬(前九月減上半年)÷ 成長支出 7,060 萬(股東信註腳),以金額比 | A | 2026-09-30 |
| Hannover Re 新協議 | 最多 2.5 億美元;報酬上限=三年期美債利率+5.8%,公司估約 9.8% | 2027-01-01 起生效,2027 年上限 1.5 億;9.8% 為公司自算、未說明用哪天利率 | A | 2026-07-29 |
| 比例再保分出 | 約 55% → 約 20% → 約 18% | 2023-07~2025-06/2025-07~2026-06/2026-07 起;2025 年起承接方為 Hannover 與 MAPFRE | A | 2026-09-30 |
| 第三季營業現金流 vs 調整後自由現金流 | 730 萬 vs 2,700 萬美元 | 調整後自由現金流定義加回融資淨借款(當季 2,510 萬);同季 GAAP 淨損 4,370 萬 | A | 2026-09-30 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 讀一家 AI 公司的成長,去現金流量表找拉客的錢有多少是借來的
- 看公司自訂指標的定義:有沒有排除利息、有沒有把借款加回現金流
- 同一套融資換了出錢的人,比較前後利率,再問新金主手上有什麼資料
- 成長看不受再保口徑影響的數字(像有效保費),不直接拿營收增幅
學不走的
- 一份夠穩、能讓外人照著算回收的客戶留存紀錄
- 多年比例再保關係裡,再保公司替它分擔過的理賠
- 上市保險公司的監管揭露,讓外人看得到損失率與理賠費用
SOURCES
- ALemonade 8-K 2023-06-27(2023–24 再保方案)
- ALemonade 8-K 2023-06-29(General Catalyst 客戶投資協議)
- ALemonade 部落格〈Lemonade's "Synthetic Agents"〉Daniel Schreiber,2023-06-29
- ALemonade 2023 年第二季股東信
- ALemonade 8-K 2024-01-11(修約加碼 1.4 億)
- ALemonade 8-K 2025-02-07(修約加碼 2 億)
- ALemonade 8-K 2025-07-02(再保分出 55%→20%)
- ALemonade 2025 年第二季股東信
- ALemonade 10-K FY2025
- ALemonade 8-K 2026-06-24(Hannover Re 新業務融資協議)
- ALemonade 2026 年第二季股東信
- ALemonade 10-Q 2026 年第二季
- ALemonade 2026 年第三季股東信
- ALemonade 10-Q 2026 年第三季
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明