賣 AI 給企業,試用收錢要有人去談,不收錢要有人去做
C3.ai 和 Palantir 的試用帳
TIMELINE · 時間線
C3.ai 在 2025 年 8 月 8 日交給美國證管會一份重大事件報告(8-K),後面掛了兩個附件。
第一個附件只有數字:剛結束的那一季,營收約 7,030 萬美元。前一年同一季是 8,720 萬。
第二個附件是創辦人兼執行長 Tom Siebel 的聲明。他說這一季的銷售結果「完全不能接受」,歸因於銷售組織重整,和他自己的健康問題。然後他寫了一句:「事後看來,我親自參與銷售的影響,可能比我原先以為的大。」
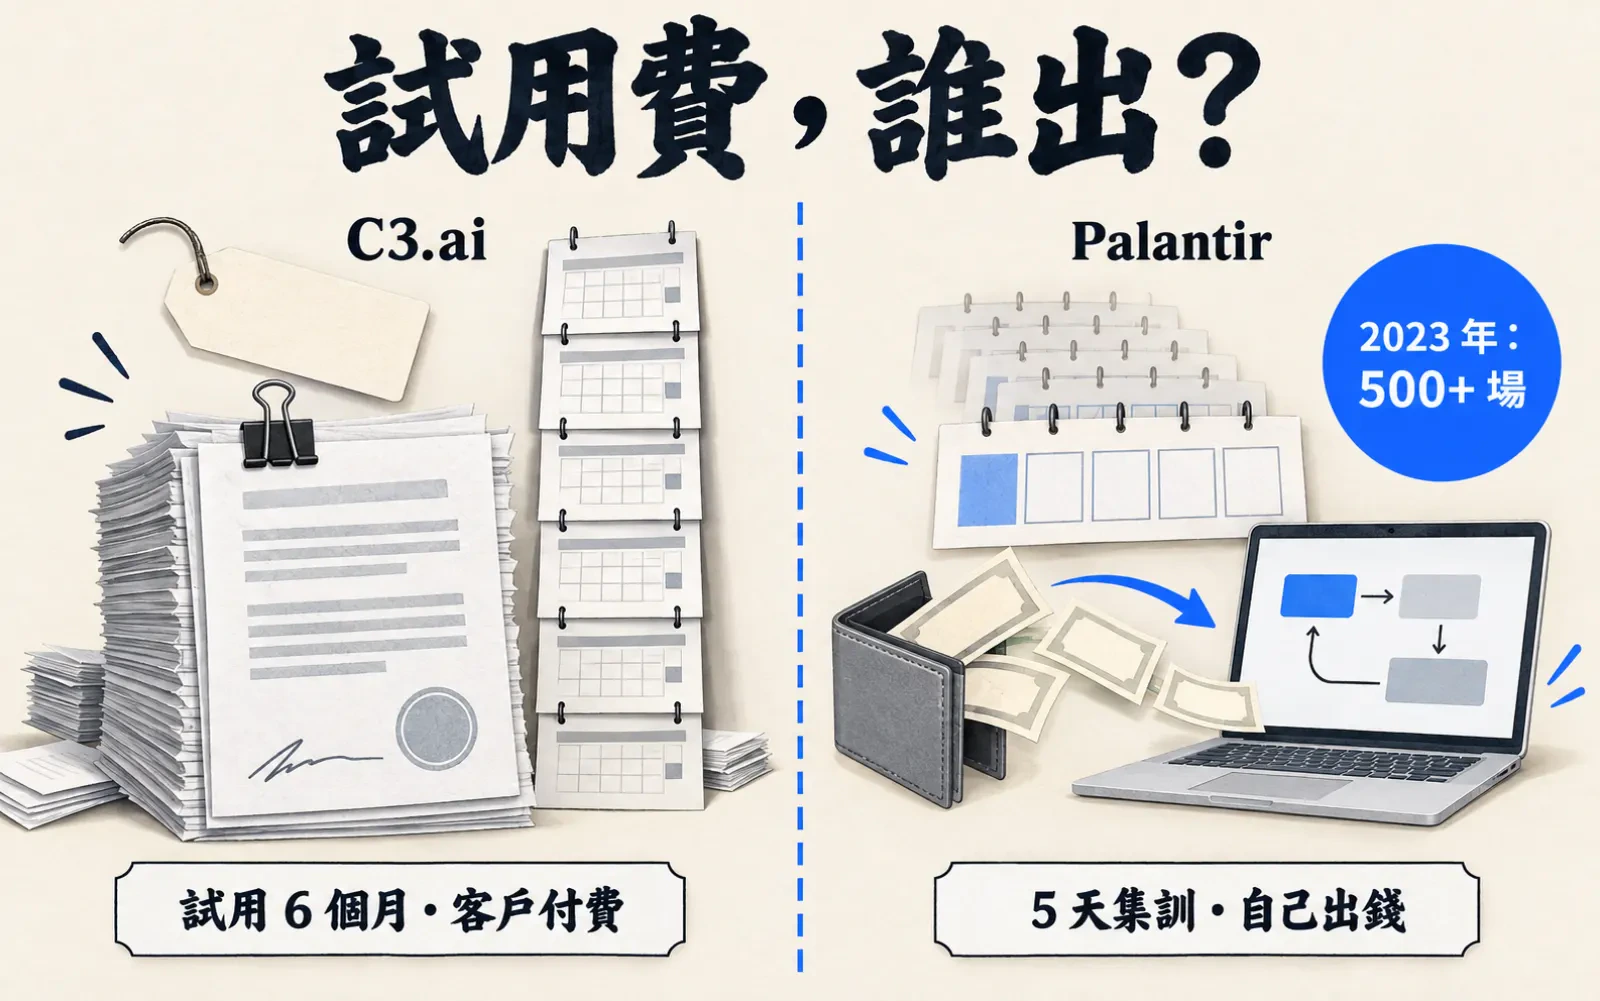
這家公司三年前改過一件事:新客戶的第一步,從一張大合約改成一張半年的付費試用。同一段時間,Palantir 走了反方向,試用縮成五天、錢自己出。企業要先看到東西才肯買,這兩家對「試用費誰出」給了相反的答案。
2022 年,C3.ai 把大單拆成半年的小單
C3.ai 賣的是給大企業用的 AI 平台和應用。2022 年 8 月以前,它的新客戶要簽三年約。Siebel 在當時的財報會議上說,首筆承諾從 100 萬美元起跳,大的超過 3,500 萬。
2022 年 8 月 31 日,它宣布改成用量計費。新聞稿寫,新客的入口是一個六個月的試用訂閱:一個應用、平台不限用量、外加專人支援。
Siebel 在會上的說法很直接:「入場的成本低,往前走很容易,冗長的採購審議也省了。」他也先講了代價:「營收短期會走平,因為我們做的是 50 萬美元的單,不是 5,000 萬美元的單。」50 萬是他口頭舉的例子,不是公開定價。
這張試用單,有一部分不是客戶付的。 同一場會議上,Siebel 說 Google Cloud 承諾三年內替 100 多個試用出一半的錢,Microsoft 也補貼過試用。對 C3.ai 自己,試用也是成本。財務長隔年 3 月說,兩季的試用期內客戶用量不限、支援人力配足,進行中的試用越多,毛利越受壓。
改制先是奏效的。它的會計年度比曆年早八個月,截至 2024 年 4 月那一年營收成長 16%,下一年 25%,到 3.89 億美元。年報寫,新客通常先簽一份「付費」的初期部署協議,最長六個月。
Palantir 把試用縮成五天,帳自己付
Palantir 的改法在 2023 年。它把商業銷售改成繞著一種五天的集訓(bootcamp)轉,用的是自家的 AI 平台 AIP。
2023 年 11 月的財報會議上,主管 Ryan Taylor 說,bootcamp 能在五天以內,用客戶的真實資料做出能跑的流程。他拿來對照的是「傳統試用,通常要一到三個月」。
三個月後,執行長 Alex Karp 在會議上給了量:「兩年前我們做了 92 個試用。去年,主要是下半年,我們做了超過 500 場 bootcamp。」
錢誰出,年報寫得很清楚:試用和 bootcamp 通常是 Palantir 自己出錢,而且不保證有回報。從 2024 年 2 月的年報,到今年 8 月的季報,我讀到的三份文件這段一字未改。
公司挑出來講的成交案例是這樣的:一家美國有線電視業者,從 LinkedIn 上的陌生開發,到一場五天的 bootcamp,再到企業合約,近 300 萬美元,一季之內走完。這是公司自己挑的例子,不是平均值。
之後它的美國商業營收從 2023 年的 4.57 億美元長到 2025 年的 14.65 億。今年第二季單季是 7.64 億,比 2024 年整年還多,這是我拿兩個數字相除得的。
創辦人不在場的那幾季
回到 2025 年 8 月那份 8-K。
接下來九個月,C3.ai 換了執行長、撤回全年財測,2026 年 2 月宣布全球裁員 26%。5 月,Siebel 回任執行長。他在 6 月的財報新聞稿裡寫,近幾季的銷售表現「完全不能接受,到了超現實的地步」。
截至 2026 年 4 月的那一年,營收從 3.89 億美元掉到 2.50 億,少了 36%。全職員工從 1,181 人剩 764 人。
最新一季的季報裡有一行更刺眼。截至 2026 年 7 月的那一季,訂閱營收只有約 1% 來自新客戶,前一年同一季是 32%。這是季的口徑,跟年度數字不能接成一條線,但它說的事很單純:那一季幾乎沒有新客的錢進來。
那一季的營收是 5,240 萬美元。我翻回 2022 年 8 月那份宣布改制的新聞稿,它寫的「一年前同一季」也是 5,240 萬。五年前後,同一季,同一個數字。
Siebel 給的原因,不是試用費
我得先把公司自己的說法放在最前面。
Siebel 兩次聲明,歸因的都是銷售組織重整,和他無法參與銷售。沒有任何一份公司文件說,付費試用害了營收。
而且付費試用撐過兩年成長。 改制後那兩個會計年度營收連續加速,說它 2022 年就走錯,帳不支持。
那兩年的成長也不全是新客。截至 2025 年 4 月那一年,專業服務營收成長 89%,下一年又掉 62%。兩家大客戶合占三成一的營收,名字沒揭露。下滑有多少來自大客戶重議,有多少來自新客沒進來,文件拆不開。
兩家的體質也不能比。 Palantir 2025 年營收約是 C3.ai 一年的 18 倍,這是我自算的,而且過半來自政府,免費辦 bootcamp 是它付得起的行銷費。不過 C3.ai 改制當時手上也有 9 億多美元現金,不是付不起。
Palantir 自己也沒把話說滿。它的年報寫,這些初期部署包括 bootcamp,「可能帶來零或極少的未來營收」,銷售週期常要六到九個月。bootcamp 轉成合約的比例,它從沒揭露過。
創辦人得在場,兩家其實一樣。 Palantir 的風險因子寫,它的銷售「歷來仰賴高階經營團隊的大量直接參與,包括 Karp 先生」。差別只是 C3.ai 先遇上了創辦人不在。
C3.ai 也沒有倒。最新一季自由現金流轉正 210 萬美元,訂單額季增 73%,帳上 6.5 億現金。這是對決的另一邊,不是失敗案例。
年報裡多出來的一個入口
C3.ai 的 2026 年報,寫新客怎麼開始的那一段多了幾個字。
除了半年的付費部署,現在多了一個選項:一個短的「價值驗證」(proof of value)。收不收錢、多長,年報沒寫。同一份年報說,這一年簽的試用比前一年少,因為公司刻意挑轉正機會高的。
我不知道這是不是在學 Palantir,文件也沒這麼說。但我讀完兩本帳,看法很確定。
試用收錢,成交之前就多了一筆要談的生意;試用自己出錢,那一段換成了要做的工。談,靠少數幾個人;做,可以排滿五百場。
這個看法有一段我畫不出來。兩家都沒揭露試用轉成合約的比例,我沒辦法證明五天的 bootcamp 比半年的付費試用更會成交。我能證明的只是:一邊的入口在創辦人缺席那年幾乎停了,另一邊在 2023 年一年開了五百多場。
這跟我寫 Synthesia 時的問題不一樣。那篇問的是 AI 工具該賣給誰,這篇問的是怎麼讓對方先試。Fiverr 和 Upwork 那篇也是兩家並排,比的是賣什麼;這兩家賣的東西很像,比的是成交前那一段。
買 AI 的那一方,可以從這兩本帳帶走一個很實際的問法:廠商肯不肯先自己出錢,在你的資料上做一次。Palantir 把它的答案印在年報裡,我讀到的三份一字沒改:「通常由我們自己出錢,也不保證未來有回報。」
查核備註:試用長度、50 萬美元舉例、bootcamp 場數與成交案例取自 The Motley Fool 的財報會議逐字稿,非公司文件;C3.ai 試用的單價、轉正率與「價值驗證」是否收費皆未揭露;Palantir 2024 年後的美國商業客戶數未再分項揭露。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| C3.ai 改制前的新客合約 | 36 個月;首筆承諾 100 萬至 3,500 萬美元以上 | 執行長在 2022-08-31 財報會議口述,The Motley Fool 轉錄 | B | 2022-08-31 |
| C3.ai 改制後的新客入口 | 六個月付費試用;會議舉例 50 萬美元一筆 | 試用結構見新聞稿;50 萬是執行長口頭舉例、非公開定價;Google Cloud 承諾替 100 多個試用出一半成本 | B | 2022-08-31 |
| Palantir 試用場數 | 92 個試用(2022)→ 500 多場 bootcamp(2023) | 執行長財報會議口述(公司自報),The Motley Fool 轉錄;轉成合約的比例未揭露 | B | 2024-02-05 |
| Palantir 試用由誰出錢 | 通常由 Palantir 自己出錢,不保證未來回報 | 10-K 風險因子原句;FY2023、FY2025 年報與 2026 Q2 季報同句 | A | 2026-06-30 |
| Palantir 美國商業營收 | 4.57 億(2023)→ 7.02 億(2024)→ 14.65 億美元(2025);2026 Q2 單季 7.64 億 | 財報新聞稿與 10-K;單季高於 2024 全年為我自算(764 ÷ 702) | A | 2026-06-30 |
| C3.ai 年營收 | 2.668 億 → 3.106 億 → 3.891 億 → 2.503 億美元 | 10-K 經審計;會計年度截至每年 4 月 30 日(FY2023–FY2026);FY2026 年減 36% | A | 2026-04-30 |
| C3.ai 新客占訂閱營收 | 16%(FY2025)→ 24%(FY2026);最新一季約 1%(前一年同季 32%) | 10-K/10-Q;季與年的「既有客戶」定義不同,不能接成一條線 | A | 2026-07-31 |
| C3.ai 全職員工 | 1,181 → 764 人 | 10-K,2025-04-30 與 2026-04-30 時點;期間全球裁員 26% | A | 2026-04-30 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 賣 AI 給企業時,把「試用由誰出錢」當成一個設計決定,不是預設值
- 試用要收費,先算清楚每一單需要誰親自去談
- 想讓試用變快,先問能不能幾天內在客戶自己的資料上做出一條能跑的流程
- 站在買方,比較廠商時問一句:肯不肯先自己出錢,在我們的資料上做一次
學不走的
- Palantir 有大量政府合約與現金,一年辦數百場自費集訓是它付得起的行銷費
- C3.ai 的部分試用由 Google Cloud 等雲端夥伴分攤,一般團隊沒有這種補貼
- 兩家的銷售都仰賴創辦人親自參與,這種號召力複製不來
SOURCES
- AC3.ai 8-K Ex.99.1:Q1 FY2023 財報新聞稿(2022-08-31,宣布改用量計費)
- BThe Motley Fool:C3.ai Q1 FY2023 財報會議逐字稿(2022-08-31)
- BThe Motley Fool:C3.ai Q3 FY2023 財報會議逐字稿(2023-03-02;試用期成本壓毛利)
- AC3.ai 8-K Ex.99.1:Q1 FY2025 財報(2024-09-04,季營收 $8,720 萬)
- AC3.ai 10-K FY2025(2025-06-23)
- AC3.ai 8-K Ex.99.1:Q1 FY2026 初步數字(2025-08-08)
- AC3.ai 8-K Ex.99.2:銷售與服務組織重整(2025-08-08,Siebel 聲明)
- AC3.ai 8-K Ex.99.1:Q1 FY2026 財報(2025-09-03)
- AC3.ai 8-K Item 5.02:任命 Stephen Ehikian 為執行長(2025-09-05 申報)
- AC3.ai 8-K Item 2.05:重整計畫(2026-02-25 申報)
- AC3.ai 8-K Ex.99.1:Q3 FY2026 財報(2026-02-25)
- AC3.ai 8-K Ex.99.1:FY2026 初步數字+Siebel 回任(2026-05-12)
- AC3.ai 8-K Ex.99.1:Q4/FY2026 財報(2026-06-03)
- AC3.ai 10-K FY2026(2026-06-24)
- AC3.ai 8-K Ex.99.1:Q1 FY2027 財報(2026-09-02)
- AC3.ai 10-Q Q1 FY2027(2026-09-09)
- APalantir 8-K Ex.99.1:Q3 2023 財報(2023-11-02)
- BThe Motley Fool:Palantir Q3 2023 財報會議逐字稿(2023-11-02)
- APalantir 8-K Ex.99.1:Q4/FY2023 財報(2024-02-05)
- BThe Motley Fool:Palantir Q4 2023 財報會議逐字稿(2024-02-05)
- APalantir 10-K FY2023(2024-02-20)
- APalantir 8-K Ex.99.1:Q4/FY2024 財報(2025-02-03)
- APalantir 8-K Ex.99.1:Q4/FY2025 財報(2026-02-02)
- APalantir 10-K FY2025(2026-02-17)
- APalantir 8-K Ex.99.1:Q2 2026 財報(2026-08-03)
- APalantir 10-Q Q2 2026(2026-08-04)
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明