Argo 收掉那天,Ford 認賠的 27 億多半是自己記過的賺
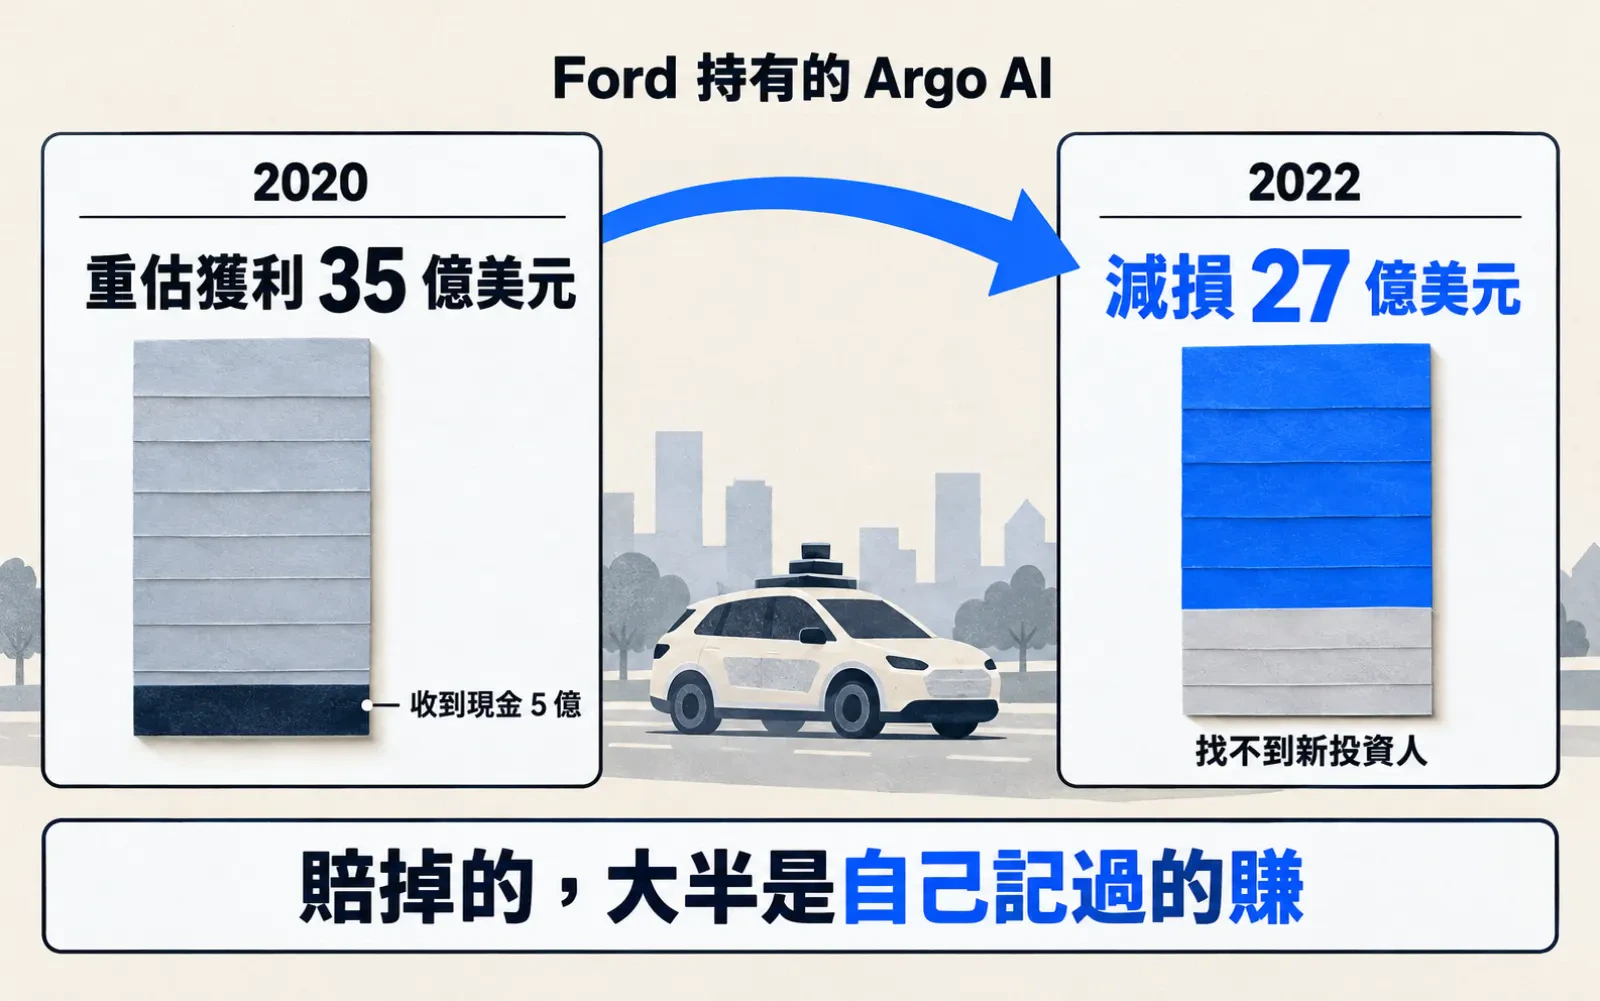
35 億獲利,收到的現金是 5 億
TIMELINE · 時間線
Ford 開始投資 Argo AI,承諾五年投入 10 億美元開發自駕技術,Argo 為 Ford 合併子公司(Ford 10-Q 回顧只寫 2017 年,月日不詳)
Ford 10-Q:VW 向 Ford 買部分股權付 5 億美元;留下持股以收益法重估,認列 35 億美元稅前利得(29 億屬留下持股);最大損失上限為 28 億投資
轉折點:Ford 第三季新聞稿寫 Argo 先前吸引不到新投資人,認列 27 億美元非現金稅前減損,當季淨損 8.27 億
Ford 10-Q 附註 10:對外探詢收購意願後判定 Argo 不再具繼續經營價值;帳面值降至 6,400 萬;減損前帳面值高於約 5 億淨現金投入,因 2020 年非現金利得
Ford 10-K FY2022:Argo 帳面值 0,另有 6,500 萬美元負債為 2023 年要付的 2022 年 Argo 費用分攤
Bryan Salesky 在 2021 年 4 月 1 日跟員工說,公司要再找一筆錢。
這件事是 Bloomberg 引述知情人士報導的。Salesky 是 Argo AI 的共同創辦人兼執行長,這家匹茲堡的自駕公司當時有 1,300 人,背後是 Ford 和 VW。報導說,Argo 在考慮最快當年上市。
公司的聲明寫得很穩:有 Ford 和 VW 的投資,資金跑道很扎實;但他們一向願意再找夥伴和投資。
一年半後的 2022 年 10 月 26 日,TechCrunch 報導,創辦人直接對兩千多名員工講話。公司的聲明說,Argo 不會再以一家公司的身分走下去。同一天,Ford 的財報新聞稿寫著一句話:Argo 先前吸引不到新的投資人。
2020 年的 35 億,現金只有 5 億
Argo 的價錢第一次寫進 Ford 的帳,是 2020 年。
那年 6 月 1 日,VW 入股 Argo 的交易完成。VW 向 Ford 買走一部分股權,付了 5 億美元,另外再投資 Argo,連自家的自駕子公司也作價放了進去。交易之後,Ford 和 VW 持股相等,Argo 不再是 Ford 合併報表裡的子公司。
剔除合併,Ford 就得把留下來的持股,按當時的公允價值重估一次。結果是一筆 35 億美元的稅前獲利,其中 29 億來自留下的那些股份。
真正收到的現金,是 VW 付的那 5 億。
其餘的價值怎麼來,Ford 的季報寫得很短:用收益法(income approach)。意思是預估 Argo 長期的現金流,加上一個往後持續經營的終值,再用這個階段的公司常用的折現率折回今天。現金流假設多少、折現率多少,文件沒寫。
Ford 2017 年投資時,預期 2021 年就能把 L4 自駕大規模推上市場。這是 2017 年的預期,2020 年的模型有沒有沿用,文件也沒寫。
Base44 那篇寫的是買方把尾款綁在營收上。這篇站在另一邊:舊股東怎麼把一筆成交,變成帳上的一筆獲利。
帳上的 28 億,也是 Ford 寫的損失上限
Ford 留下的持股,帳上分兩塊:權益法投資 24 億,加上特別股 4 億,合計 28 億美元。同一份季報寫,Ford 在 Argo 身上可能承擔的最大損失,就是這 28 億。
Ford 也答應,Argo 要增資時,再出 6 億美元買特別股。
之後兩年,這筆投資一年比一年小。權益法的規矩是,Argo 每年虧的錢,Ford 要按持股認一份。年報上的權益法餘額,從 2020 年底的 23.68 億,降到 2021 年底的 20.42 億。
外面報導的價錢更高。Bloomberg 報導,VW 2020 年完成 26 億美元投資時,Argo 的市值超過 70 億美元。
車也真的在跑。2022 年 5 月,Argo 在邁阿密和奧斯汀拿掉安全駕駛,白天在市區載自家員工,還不載付費乘客。Salesky 當時說,他們從第一天就挑最難開的路,因為客戶需求最密的地方就在那裡。
同一行的 Cruise 是在路上出了事。Argo 沒有,它的故事發生在財報附註裡。
2022 年第三季,Ford 對外探詢
2022 年第三季,Ford 決定把資本支出從 Argo 的 L4(高度自動駕駛)移到自家的 L2/L3(部分或有條件自動駕駛)。季報寫的理由是:Argo 要做到商業規模,還需要大量的錢和時間。
同一段接著寫,因為這些錢和時間,加上總體經濟,Argo 吸引不到新的投資人。
Ford 於是在第三季對外探詢,看有沒有人想買下 Argo,或只買它的技術。內部也評估了自己能不能用上這些技術。Ford 的結論是:Argo 已經不具有繼續經營的價值。
技術拆開單賣也不成立。季報說,要把那些元件整合進目前預期的技術生態系,成本「高到無法接受」。
Ford 要把錢移去的地方,已經有人在用。同一份新聞稿說,BlueCruise 和 ActiveGlide 上線一年多,有 83,000 多位車主註冊,這是 Ford 自報。Ford 也說會錄用 Argo 的工程師。
減損前多出來的,是兩年前那筆賺
Ford 認了 27 億美元的非現金稅前減損,那一季淨損 8.27 億。帳面值降到 6,400 萬,季報說這大致是 Ford 應占的 Argo 現金,減掉 Argo 還欠的錢。
同一週,VW 在期中報告寫,它不再投資 Argo,也將不再是股東,並對整個 Argo 權益認列 19 億歐元減損。
收尾的帳在隔年的年報裡。Argo 的帳面值記到 0,Ford 另外還有 6,500 萬負債,是 2023 年要付的 2022 年 Argo 費用分攤。年報說,這次估值假設 Argo 有秩序地收場,剩下的現金會被剩下的債務全部用完。
然後是這整件事的轉折。Ford 在季報裡自己解釋:減損前的帳面值,高於它約 5 億美元的淨現金投入,原因是 2020 年剔除合併時認列的那筆非現金獲利。
也就是說,這 27 億裡有一大塊,是 2020 年那筆重估獲利退回去。我自算,27 億約是那筆 34.54 億利得的 78%,約是留下持股重估那 29 億的 93%。
那筆獲利,是準則要 Ford 記的
先說對 Ford 公平的部分。失去對子公司的控制時,把留下的持股按公允價值重估,是會計準則的要求,不是 Ford 挑來美化的。而且那個價錢背後有一筆真成交:VW 付了 5 億現金。
「約 5 億淨現金投入」也是 Ford 自己選的算法。括號裡寫的是 10 億投資減掉 VW 付的錢,不含 2020 年答應的 6 億特別股出資。那 6 億實際出了多少,我讀到的附註沒拆,所以我不會寫「Ford 只虧了 5 億」。
35 億和 27 億也不能相減,當成 Ford 在 Argo 上還有賺。中間每年按持股認列的 Argo 虧損,沒有算進這兩個數字。
這也不是一個車開不好的故事。Ford 寫的理由是錢、時間和找不到投資人,沒寫技術不行。Ford 執行長 Jim Farley 說,他對 L4 的未來樂觀,但能獲利、規模化的全自動駕駛還很遠,Ford 也不一定要自己做。
一筆獲利背後,只有一位買家
一筆重估出來的獲利,價錢是第一個買家加上一個模型給的;它能不能留住,要看第二個買家來不來。
Argo 的第一個買家是 VW,付了現金,這是真的。第二個買家,Ford 在 2022 年第三季親自對外探詢過,結論是 Argo 不再具有繼續經營的價值。帳上那 29 億,從頭到尾只靠一筆成交和一個模型撐著。
這句話我只說到估值的來源為止。Ford 的模型假設了什麼,文件沒寫,我判斷不了 2020 年那個價開得高不高。2022 年的利率和資金環境,也可能讓任何價錢都找不到人接。
我學到的是讀財報的順序。看到一家公司因為持有某家 AI 公司的股份認了獲利,先問這是收到的錢,還是重估出來的;再問重估之後,有沒有第二個人照這個價出過錢。
2021 年春天,Salesky 跟員工說要再找一筆錢。一年半後創辦人再對員工講話時,那筆錢的主人始終沒有出現。
查核備註:Bloomberg 原文在付費牆後,2021 年的上市考慮、70 億市值與員工數取自 TT News 轉載;Ford 估值模型的參數、6 億特別股出資實際到位多少,文件都沒揭露。
LEDGER
帳本
每個數字都附口徑、來源等級與時點。自報的數字就標自報,不替它背書。
| 項目 | 數字 | 口徑 | 等級 | 時點 |
|---|---|---|---|---|
| VW 向 Ford 買部分 Argo 股權 | 5 億美元 | 交易價款,Ford 實際收到的現金 | A | 2020-06-01 |
| 2020 年交易利得 | 35 億美元稅前(其中 29 億屬留下持股重估) | 剔除合併+留下持股按收益法重估公允價值,除 5 億價款外為非現金;特別項目表精確值 34.54 億 | A | 2020-06-30 |
| 留下持股與最大損失上限 | 28 億美元(權益法 24 億+特別股 4 億) | Ford 10-Q 自述;另承諾 6 億美元未來特別股出資(依增資請求),實際到位金額未揭露 | A | 2020-06-30 |
| Argo 權益法餘額 | 23.68 億 → 20.42 億美元 | Ford 10-K FY2021 權益法投資表,2020 年底與 2021 年底兩欄同表 | A | 2021-12-31 |
| 2022 年減損 | 27 億美元非現金稅前;帳面值降至 6,400 萬 | Ford 10-Q 附註 10;6,400 萬約為 Ford 應占 Argo 現金減負債 | A | 2022-09-30 |
| Ford 自述淨現金投入 | 約 5 億美元 | Ford 括號自述=10 億投資減 VW 價款;不含 2020 年後的特別股出資 | A | 2022-09-30 |
| VW 減損 | 19 億歐元 | VW 對整個 Argo 合資權益的減損,列其他財務結果;VW 是買新股+作價投入,與 Ford 的重估利得不同口徑 | A | 2022-09-30 |
| 減損占 2020 年利得 | 約 78%/約 93% | 我自算:27÷34.54(全部利得)/27÷29(留下持股重估部分);兩數不得相減成淨損益,權益法虧損份額未計 | A | 2022-09-30 |
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
COPYABLE
學得走的,學不走的
學得走的
- 讀到「持有某 AI 公司股權認列獲利」,先分清楚:收到的現金是多少,重估出來的是多少
- 找出重估用的方法(市場成交還是收益法),以及模型參數有沒有揭露
- 追問重估之後,有沒有第二個投資人照同一個價出過錢
- 看公司自己寫的「最大損失上限」:Argo 案是 28 億,遠大於 Ford 自述約 5 億的淨現金投入
- 減損那一季,回頭找附註有沒有寫帳面值為什麼高於投入的現金
學不走的
- 外人拿不到收益法的現金流與折現率,判斷不了當初那個價開得高不高
- 一筆策略投資人的真實成交,會讓重估在準則上成立;這不是作帳,學不來也不該學
- 權益法每年認列的虧損份額附註沒逐年單列,外人拼不出完整損益
SOURCES
- AFord 8-K(2020-06-02,Argo 交易完成、剔除合併)
- AFord 10-Q Q2 2020(Note 17 Argo/VW 交易)
- AFord 10-K FY2020(特別項目 Gain on transaction with Argo AI and VW)
- AFord 10-K FY2021(權益法投資表)
- AFord Q3 2022 新聞稿(8-K Ex.99,2022-10-26)
- AFord 10-Q Q3 2022(Note 10 Impairment of Equity in Net Assets of Affiliated Companies)
- AFord 10-K FY2022(Note 14 Argo)
- AVolkswagen AG Interim Report January–September 2022
- BTechCrunch:Ford, VW-backed Argo AI is shutting down(2022-10-26)
- BCNBC:Argo AI robotaxis ditch human safety drivers in Miami and Austin(2022-05-17)
- BTT News 轉載 Bloomberg:Ford-Backed Self-Driving Startup Argo AI Mulling IPO This Year(2021-04-02)
來源分級:A = 一手公告/論文/官方文件 · B = 可信媒體 · C = 可參考但需脈絡 · D = 觀察用,不可當事實。
本文由 AI 協助研究與起草,矽基前沿編輯部編修,總編輯廖玄同審閱定稿。 編輯方針與 AI 使用說明